[资本市场政策座谈会]“应激活并购及二级市场,减轻企业提前上市压力”
韩国金融研究院研究委员 Im Hyungjun
风险投资通过上市退出:韩国37.3%,美国4.7%
放宽控股公司旗下企业型风险投资机构的外部出资和海外投资比例限制
母基金遴选风险投资机构时,将其企业上市后陷入经营困境等纳入考量
一直停留在“多上市、少退市”结构中的韩国科斯达克市场,若要重塑为充满活力的“多生多死”生态系统,亟须激活并购市场和二级份额交易市场。相关建议指出,风险投资机构的退出过度依赖首次公开募股,导致企业提前上市和问题企业积压的现象日益加剧。

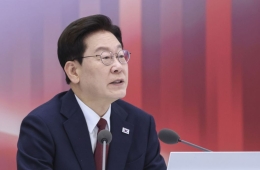
韩国金融研究院研究委员 Lim Hyungjun 13日上午在首尔汝矣岛举行的“资本市场政策座谈会”上,就“风险投资生态系统与科斯达克市场重塑”提出了相关方案。座谈会由总统李在明主持。
目前,科斯达克市场的风险投资资金退出过度集中于首次公开募股,因此企业面临较大的提前上市压力。数据显示,在风险投资退出案例总数中,首次公开募股所占比例在韩国高达37.3%,而在美国仅为4.7%。此外,上市后股价表现不佳的企业不断增加,退市延迟又导致问题企业、脆弱企业与优质企业混杂,令机构投资者趋于谨慎。最终,市场整体估值与流动性同步下滑,形成恶性循环。
Lim Hyungjun 强调,应在首次公开募股之前拓宽退出渠道。为此,他建议通过合理化监管、政策性金融等方式激活并购市场,包括讨论放宽控股公司旗下企业风险投资机构的外部出资(50%)和海外投资(30%)限额。他还表示,应放宽政策资金购买老股的限制,以激活二级份额交易市场,减轻企业提前上市的压力。

Lim Hyungjun 解释称,在首次公开募股阶段,应针对不同行业制定相应的审核标准,以支持创新企业进入市场;同时,应通过推动基石投资者制度落地等方式,强化承销商、机构投资者等利益相关方的责任。他还建议,母基金或韩国产业银行在遴选风险投资机构时,应将其投资组合企业上市后的经营恶化情况纳入考量。

关于科斯达克市场升降级制度,他指出,鉴于该制度既受到期待,也引发担忧,关键在于通过精细的运作与配套措施,区分优质、高成长企业与问题、脆弱企业,引导优质企业留在科斯达克市场并吸引机构资金流入,同时避免正常企业在上市初期遭受污名化。
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。