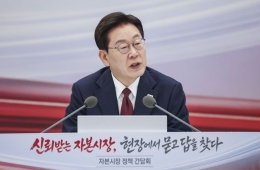
[资本市场政策座谈会]“强制公开收购应分阶段推进……故意压低股价将被加征溢价税”
Lee Hyoseop,资本市场研究院研究委员
对压低股价行为应选择性征税,而非一刀切挂钩
100%收购增加收购方负担,50%+1股则存在交易不确定性
有必要公布低市净率企业名单并强化 stewardship code
有建议提出,对于拟成为上市公司最大股东的收购方,强制要约收购应购买的股份比例(50%加1股还是100%)应采取分阶段的方式推进。
资本市场研究院研究委员 Lee Hyoseop 于13日在首尔汝矣岛举行的资本市场政策座谈会上发表题为“扩大股东中心型经营,提升企业价值”的演讲。座谈会由总统李在明主持。Lee Hyoseop强调:“综合考虑保护股东的必要性以及并购市场萎缩的担忧,需要采取分阶段的方式;还应通过完善《继承税及赠与税法》等税制,对故意压低股价的企业征税。”

纳入强制要约收购制度的《资本市场法》修正案于9月28日通过法制司法委员会。修正案规定,收购方取得25%以上股份并成为最大股东时,须以相同价格收购至持股比例达到50%加1股。现行制度下,控股股东独占控制权溢价。该研究委员指出,收购比例是争议焦点。收购100%的方式虽能加强对股东的保护,但会增加收购资金,引发并购市场萎缩的担忧。按比例收购50%加1股的方式则因交易存在不确定性,可能使交易难以达成。
对于压低股价的企业,建议至少加征30%的税,40%以上则作为备选方案进行讨论。现行针对最大股东的20%加征税率另行适用。研究委员指出,统一与市净率挂钩的方式会给善意经营的企业造成过重负担,也无法反映各行业的特点。对于长期低市净率企业(13个半年期中,有12个及以上半年期的行业市净率处于后25%;韩国科斯达克市场为后10%),按评估额的130%与长期均值中较高者评估股票。对于评估时点股价骤降的企业(1年内发行可转换债券、附认股权债券或可交换债券,且股价较最近6个月至3年前的水平下跌30%以上),则按长期平均股价评估。他还提出了三阶段征税程序:判定推定条件、提交委员会审议,之后实施征税。

研究委员将公司治理问题列为韩国企业价值偏低的原因。改善措施包括提高公布低市净率企业名单的实效性、增强尽责管理准则的实效性、放宽5%持股规则中共同持有人的认定条件,以及推动韩国式熊抱式收购。
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。