“高利率考验”下的人工智能热潮
靠借来的钱硬撑,终将倒下
胜负取决于“资金价格”

9月30日,美国“10年期国债收益率”盘中突破5.3%,创2002年以来新高。当时,华尔街分析师对此耸了耸肩,因为他们认为人工智能将与众不同。他们相信,无论利率升得多高,人工智能热潮都会持续下去。这种信念在每一轮泡沫时期都会反复出现。
这次这种信念还会应验吗?上周二的美国中期选举中,民主党大获全胜;周四,由于市场担忧人工智能数据中心监管,纳斯达克暴跌5.52%。现在还无法对这种信念作出定论。不过,可以把支持与反对这一信念的双方论据并列起来,从数据角度进行比较。当然,也应考虑到目前的中期选举结果尚未能完全反映其对人工智能的影响。
首先来看认为人工智能将胜出的一方。第一,这一次,营收确实已经存在。第三季度,谷歌云营收增长103%,微软Azure增长48%,亚马逊云服务增长39%。尤其是微软商业合同积压金额达到6770亿美元,增长73%。这与当年仅凭预期推动股价上涨的互联网泡沫时期,起点截然不同。第二,生产率。今年第二季度,美国非农生产率按年率计算增长1.4%,同比增长2.2%;经济学家认为,这是企业采用人工智能所产生的效果。美联储主席Kevin Warsh也在上个月举行的会议上表示:“由生产率提升带来的增长未必会推高物价。”如果生产率大幅跃升,经济增长就能降低债务比率,利率也会随之下降,从而证明当前的投资合理。第三,一些企业具备足够的实力。美国经济本身也很稳健,第二季度经济增速上修至年率2.2%,消费增幅上修至3.8%。以微软为例,第三季度经营现金流达到580亿美元,即使进行了巨额资本支出,仍留下186亿美元自由现金流。
在认为人工智能将落败的另一方,Rockefeller International主席Ruchir Sharma站在前列。他在《金融时报》发表的专栏中主张:“人工智能热潮经受不住利率上升。”他的理由有三点。第一,这一轮投资靠借债而非现金推动。根据全球金融数据公司FactSet的数据,Alphabet、亚马逊、Meta、微软和甲骨文的资本支出对应债务增幅占比,从2024财年的9%升至今年年中截至过去12个月的32%。第三季度自由现金流方面,Alphabet为负91亿美元,Meta为负21亿美元,亚马逊为负335亿美元。Sharma预计,今年人工智能相关债券发行规模将超过6000亿美元,达到2024年的10倍。第二,薄弱环节率先出现裂痕。新兴云服务商CoreWeave于2032年到期的债券收益率在10月14日升至年率14.8%。信用评级机构标准普尔将CoreWeave评为投机级(B+)。相比之下,甲骨文2032年到期债券收益率为7.24%,两者差距悬殊。第三,利率上升得很快。单看利率水平,它与20世纪90年代的繁荣时期相近,但不同之处在于,在近25年的超低利率之后,利率在短时间内急剧上升。美联储9月将基准利率上调至3.75%至4.00%,10月则维持不变,但有两名委员主张加息。市场认为12月加息的概率为78%(截至当地时间6日)。政府债务也创下历史新高,企业不得不与政府争夺同一笔资金。即使资金涌向人工智能,也不会扩散到其他领域。人工智能以外的领域借贷疲软、投资减少,因此当潜在客户陷入困境时,人工智能企业也很难独自繁荣——这是Sharma的判断。

最终胜负会如何揭晓?与其说利率会击败整个行业的人工智能,不如说它更可能在人工智能行业内部划分赢家与输家。正如Sharma所指出的,泡沫的终结不是某一个时点,而是一个过程。2000年,股价年初大幅下跌,但直到当年年底,投资者仍纷纷涌入科技基金,热潮到2001年才逐渐退去。这一次,利率冲击也可能首先在那些靠借债支撑经营的大多数企业中显现,尤其是信用较弱的新兴企业,而非现金储备充足的少数企业。即使利率上升,人工智能也不会消失;但最终谁能存活下来并摘取成果,将会有所不同。新兴企业的融资利率、大型科技企业的自由现金流,以及美联储12月的决定,都是未来需要关注的信号。
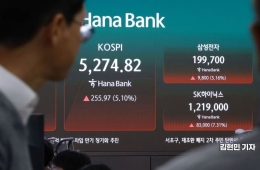
韩国也无法置身事外。得益于人工智能半导体的繁荣,韩国明年总收入将增长超过30%,并将繁荣带来的额外税收162万亿韩元存入未来应对基金。这说明韩国对半导体和人工智能的依赖程度很高。韩国银行也在今年7月和8月连续两次加息,基准利率达到3%。如果人工智能投资在利率压力下退潮,出口和税收可能同时受到冲击。如果建立在繁荣期税收基础上的支出结构已经形成,那么繁荣退潮后,留下的就只有支出。
真正需要的不是相信人工智能一定会胜出,而是为它未能胜出做好准备。因此,政府不应把繁荣期税收当作已确定的收入来使用,企业也应审视人工智能投资中有多少是靠借债支撑的。资金的价格始终重要,而账单总是姗姗来迟。迄今没有理由认为人工智能会是例外。

世宗大学经济学系教授 Cho Wonkyung
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。