到2030年,所有经营场所均须将退休金存入企业外部
新设由专业受托法人运营的“基金型退休金计划”
今后,所有经营场所都必须将退休福利金存入企业外部(引入退休金计划),同时将新设“基金型退休金计划”,由专业受托法人管理和投资缴存资金。政府决定分阶段强制实施外部缴存:从2028年起适用于员工人数达到100人的经营场所,到2030年扩大至员工不足10人的小微经营场所。至于由国民年金直接参与运营的方式,因劳资政三方意见不一,计划今后继续提交国会讨论。
29日,政府通过气候能源环境劳动委员会的政党与政府协商会议,由相关部门联合发布了包含上述内容的《强化退休金功能方案》。

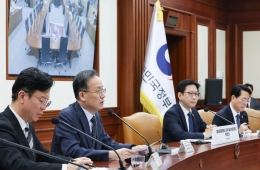
韩国雇佣劳动部长官 Kim Younghoon 15日在首尔钟路区政府首尔办公楼举行“关于大型特区特别法的社会对话提议”简报会。2026.9.15 记者 Cho Yongjun
View original image首先,为防止拖欠退休金,强制将退休福利金存入企业外部的措施将根据企业规模分三个阶段推进。政府将在年内修订《劳动者退休福利保障法》,并设置一年准备期,此后依次于2028年1月适用于员工人数达到100人的经营场所、2029年1月适用于员工人数为10至99人的经营场所、2030年1月适用于员工不足10人的经营场所。外部缴存义务从各阶段实施日之后的连续工作期间开始生效。为减轻小微企业负担,政府将向在强制实施前提前引入制度、员工不足30人的经营场所提供缴存配比补贴(60亿韩元),并向员工不足50人的经营场所提供经营资金贷款利息补贴,补贴幅度为2个百分点(62亿韩元)。劳动政策室退休金福利科科长 Nam Seonguk 解释称:“即使强制实施后,未设立相关制度的经营场所也将自动加入中小企业退休金基金(绿种子)。”
为提高收益率,还将新设由专业受托法人代为管理和投资缴存资金的“基金型退休金计划”。该计划分为金融机构开放型(营利法人)、联合型(劳资联合非营利法人)和公共机构开放型(中小企业退休金基金等)三种,优先适用于缴费确定型退休金计划和个人型退休金账户。如果因违反运营、利益冲突管理或说明义务而造成损失,将转变损害赔偿的“举证责任”,由受托法人自行证明其不存在故意或过失。此举旨在防范将资产交由第三方管理这一结构可能引发的信息不对称和道德风险(代理人问题)。此外,规定必须按缴存资金的0.25%提取运营风险准备金,以弥补参保人损失等。
此外,政府将研究引入“退出式”制度:退休时如未另行申请领取一次性款项,退休金将自动以年金形式发放;同时,为减少以住房支出等为由的中途提款,将推动抵押贷款。为提高现有契约型退休金计划的收益率,将逐步放宽个人型退休金账户对风险资产的投资上限(现行上限为70%),并将综合投资账户和发行票据纳入缴费确定型退休金计划及个人型退休金账户的投资范围。默认投资选项的事先通知时间也将从到期后4周提前至到期前2周。劳动部长官 Kim Younghoon 表示:“我们将全力推动相关修法在年内获得国会通过,使规模已超过500万亿韩元的退休金发展成为保障劳动者安享晚年的可靠收入制度。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。