即便建筑企业提供支付担保,搬迁贷款利率仍飙升近一倍……金融掣肘住房供应
政府加快住房供应之际,
收紧房地产金融,政策步调不一。
有舆论指出,政府一边加快住房供应,一边收紧房地产金融,政策步调不一,导致建筑工地的资金困难加剧。Lee Jaemyung总统近期要求扩大金融激励措施,以加快供应进度,但公共基金追加支持的空间有限,商业银行也在审慎管理建筑相关信贷。这是因为金融监管部门打着引导资金流向尖端产业等领域、发展生产性金融的旗号,抑制房地产信贷。一级金融机构的资金渠道受阻后,开发项目现场甚至出现拆分贷款、四处筹资的罕见景象。

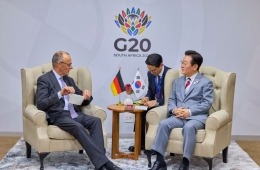
Lee Jaemyung总统20日与国土交通部长官Hong Jiseon、韩国土地住宅公社(LH)社长Lee Seonghun、仁川市长Park Chandae等人前往仁川桂阳公共住宅区,视察第三期新城项目现场。青瓦台通信摄影记者团供图。
View original image据房地产行业23日消息,某商业地产开发项目因无法获得商业银行贷款,项目开发方转而向地方农业合作社和互助金融机构筹集资金。由于每家机构只提供1亿或5亿韩元等小额贷款,项目方只能通过组建银团贷款(联合贷款团)筹集资金,参与同一项目的贷款方多达20家,最多达到40家。
住宅改造项目也因基本搬迁费贷款额度被限制在6亿韩元,不得不向地方农业合作社寻求资金,以筹措不足的额外搬迁费。用于民营住宅建设的过桥贷款(为取得许可前购买土地等提供的短期贷款),即使由大型建筑企业提供偿付担保,利率也从过去每年2%后段至3%初段,近期飙升至6%左右,接近翻倍。中小建筑企业甚至连银行的审核门槛都进不了。
业内人士普遍认为,若要加快住房供应,不仅要放宽向建筑企业提供资金的供应端融资,也要同时放宽面向购房实际需求者的融资。在先售后建制度下,工程依靠购房者支付的合同金和中期款推进,因此购房者的贷款能力直接关系到开发商筹措项目资金的能力。
韩国建设产业研究院研究委员Kim Seonghwan表示:“认识到金融会成为建房障碍,这一点值得肯定。在先售后建制度下,既要支持扩大购房者可借资金的范围,也要支持降低开发商和承建商的融资成本,两者相互配合,才能真正推动项目开工。”

政府也难以进一步增加公共金融支持。政府已在5·26措施和8·13措施中纳入可用手段,包括住房城市基金建设资金贷款支持,以及扩大韩国住房城市保证公社的公共担保等。
前一届政府执政的两年间,面向购房者的贷款,如“阶梯贷款”和“支柱贷款”等,每年发放超过50万亿韩元,导致基金可用资金一度见底。此后,随着去年6·27措施收紧贷款条件,并扩大商业银行的利息差额补贴,基金可用资金近期恢复至正常运作基准线——14万亿韩元左右。政府认为,只有维持约14万亿韩元的可用资金,基金运作才不会受到影响,因此目前很难出台进一步动用基金资金的措施。
一线建筑企业表示,政府对家庭贷款的限制导致供应端融资趋紧。即使向建筑企业提供项目资金,也要等到项目竣工后,购房者通过申请尾款贷款等方式支付房款,资金才能收回。但金融监管部门收紧住房抵押贷款、尾款贷款和租房保证金贷款后,实际购房者的购买能力下降,导致销售风险上升。
与此同时,建筑成本上涨、售价提高、地区需求疲软等因素叠加,银行更加审慎地评估项目可行性,形成不愿发放项目融资贷款的恶性循环。一家大型建筑企业的相关负责人表示:“政府收紧家庭贷款,实际购房者的资金筹措渠道就会受阻;而滞销风险又会拉低项目可行性,银行自然也不愿轻易向承建商或开发商放贷。资金正集中流向少数经过验证、具备可行性的项目。”
一名地方建筑企业负责人表示:“如果不是现金充裕的人,就既买不起公寓,也租不起房。如今在首尔建一处公寓的收益,相当于在地方建十处,金融机构干脆对地方项目不闻不问。”
资金渠道受阻,建筑业整体的基本实力也在不断削弱。据韩国建设协会统计,2025年韩国国内建筑投资为265万亿韩元,同比下降9.7%;2026年第二季度也同比减少1.2%,连续9个季度负增长。营业利润不足以支付利息的建筑业“僵尸企业”,从2021年的62家增至2025年的173家,扩大至2.8倍。
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。