Kim Dongkwan拟认购8%、Kim Dongwon拟认购4%
为保障普通股东的出售机会而扩大收购规模
若全部收购,持股比例将升至36.81%,成为最大股东
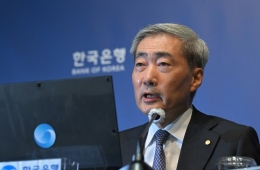
韩华集团会长金升渊的第三子、韩华机械与服务控股公司(Hanwha M&S)未来战略总负责人社长 Kim Dongseon(照片)将把公开要约收购自家公司股票的规模从原来的1285亿韩元扩大至2096亿韩元。由于兄长、韩华集团高级副会长 Kim Dongkwan 和韩华生命副会长 Kim Dongwon 决定出售部分持股,为保障普通股东的出售机会,收购数量相应增加。预计通过兄弟间调整持股,Kim Dongseon 社长的独立经营基础也将得到巩固。
韩华 M&S 表示,Kim Dongseon 社长将要约收购的普通股数量从原来的1606万股增至2620.3万股,并于22日发布了相关更正申报书。计划收购数量占普通股总数的比例将从约19%提高至31%。收购价格为每股8000韩元,要约收购期限为10月12日至11月2日。此次要约收购将动用 Kim 社长的个人资金。

此次扩大要约收购规模,是因两位兄长表示有意认购。Kim 高级副会长计划认购676.2万股(8%),Kim 副会长计划认购338.1万股(4%)。两人计划认购的股份合计1014.3万股,相当于原要约收购数量的63.2%。
如果认购数量超过计划收购数量,将按比例分配各股东可出售的股份,普通股东可出售的股数可能因此减少。考虑到这一点,Kim 社长将收购规模增加至两位兄长计划认购的数量。
韩华 M&S 相关人士表示:“有人担忧,有意参与要约收购的普通小股东可能无法充分行使参与权,因此 Kim 社长大幅增加了要约收购数量。”该人士还称:“这是为了响应要约收购的初衷,即为所有股东提供在相同条件下出售所持股份的机会。”
两位兄长并非出售全部持股。目前,Kim 高级副会长持股比例为10.55%,Kim 副会长为5.81%。若计划认购的股份全部被收购,两人的持股比例将分别降至2.55%和1.81%。若 Kim 社长成功收购全部计划股份,其持股比例将从目前的5.81%升至36.81%,超越现最大股东韩华能源(23.94%),成为最大股东。不过,实际持股变动规模可能因认购和分配结果而有所不同。
韩国商界认为,此次要约收购是通过兄弟间调整持股,为 Kim 社长夯实独立经营基础的一步。两位兄长在科技·生活业务领域的持股将减少,而 Kim 社长的控制力将增强。有观点认为,即使此举不会立即导致集团旗下业务分拆,也是在为未来独立经营布局。
此前,Kim 社长考虑到股东在9月股东大会上提出的股价下跌及对未来增长前景的担忧,于10月12日公布了要约收购计划。8000韩元的收购价格较公布前一个交易日即8日的收盘价(6080韩元)高出约32%。韩华 M&S 21日收盘价为7440韩元,较要约收购公布前上涨了22.4%。
韩华 M&S 是韩华集团科技·生活业务板块的控股公司,于8月通过人事分割成立,并在韩国证券市场上市。旗下拥有韩华视觉、韩华半导体设备、韩华动力、韩华机器人等科技类子公司,以及韩华格乐丽雅、韩华酒店及度假村、Ourhome 等生活类子公司。
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。