本周韩国综指预计波动区间为5100至6100点
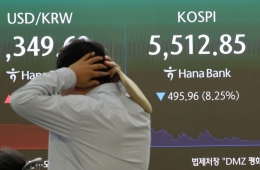
上周韩国综指大幅下跌,退至5600点附近,期间还出现侧车机制与熔断机制同时启动的“黑色星期四”。预计市场短期内仍将寻找方向,随着企业陆续发布业绩,个股行情或将显现。

上周韩国综指下跌14.46%,科斯达克下跌10.93%。16日,韩国综指在8个交易日后成功反弹,但仍难以弥补此前的跌幅。15日指数跌幅超过7%,此前的13日也下跌逾5%,上周整体持续大幅下挫。代替证券研究员 Lee Kyungmin 表示:“美国通胀冲击、人工智能盈利能力与融资担忧、存储芯片竞争忧虑这三大外部冲击最终都集中指向半导体。韩国综指半导体权重极高,且失去了资金面的安全垫,因此跌破6000点。”他还表示,“预期市盈率(PER)降至4倍出头,创下历史新低。”
三星证券研究员 Kim Jongmin 也表示:“10月以来,韩国综指暴跌20%,跌幅接近去年7月创下历史级波动时的22%。”他分析称,指数大跌主要源于三重利空的叠加:第一,美国通胀数据高于预期,宏观经济方面的警惕情绪升温;第二,受中国长鑫存储(CXMT)引发的存储芯片供应竞争担忧、CoreWeave投资资金筹措风险,以及Anthropic业绩令人失望等因素影响,人工智能生态系统内部出现杂音;第三,随着避险情绪急剧升温,此前推动市场上涨的整个人工智能产业链均出现回调。
尤其是外资持续抛售等资金面缺口,使股市难以反弹。上周,外资在韩国证券交易所市场净卖出13.3188万亿韩元。即使在韩国综指反弹的16日,外资也仅净买入3415亿韩元。Kim Jongmin表示:“韩国股市的外资抛售集中在市值排名靠前的半导体大型股,而国内个人投资者和机构缺乏承接抛售的买入力度。随着买方力量缺位导致的资金面缺口加剧,市场已进入恐慌性抛售阶段。”他补充称:“短期内难以期待V形强劲反弹,但在最严重的利空已很大程度反映在股价中的当下,因恐慌而退出市场并无实际益处。确认坚实的下方支撑后,再分阶段采取行动,才是有效策略。”
有观点认为,市场要恢复正常,需要资金面回暖、人工智能信用风险趋稳等条件。研究员 Lee Jaewon 指出:“技术性反弹已经开始,但要恢复上升趋势,还需要外资抛售压力持续减轻、买盘能够吸收抛售,以及人工智能信用风险趋稳,并确认2027至2028年盈利预期得以维持。”
市场短期内预计仍将寻找方向,也有观点认为,应采取增持近期大幅下跌的半导体股的策略。NH投资证券研究员 Lee Sangjun 表示:“考虑到地缘政治风险和美国中期选举日程,市场仍需要时间寻找方向。从投资组合角度看,应增持本轮大跌核心板块半导体。如果确认CoreWeave事件只是个别企业的问题,而非整个人工智能行业的问题,半导体有望率先强劲反弹。”NH投资证券预计本周韩国综指将在5100至6100点区间波动。
本周,特斯拉以及美国和韩国企业将陆续发布业绩,预计个股行情将持续。KB证券研究员 Lim Jungeun 表示:“现代乐铁、Meta、特斯拉等韩国国内外主要企业将发布业绩,随着业绩季正式开启,各家企业的个别催化因素将受到关注。”
本周重要日程包括:19日,中国将公布第三季度国内生产总值(GDP)以及9月零售销售、工业生产和固定资产投资数据。22日,韩国银行将召开10月金融货币委员会会议,美国将公布9月世界大型企业联合会领先经济指数。23日,美国将公布10月标普全球制造业与服务业采购经理人指数(PMI)。
企业业绩也将陆续公布。美国方面,20日奈飞、通用汽车(General Motors);21日Meta、特斯拉、泛林集团、德州仪器、美国电话电报公司(AT&T)、国际商业机器公司(IBM);22日宝洁(Procter & Gamble)、联合太平洋、西部数据(Western Digital)将公布业绩。韩国国内方面,现代乐铁将于19日、三星生物制剂将于21日、LG显示将于22日公布第三季度业绩。
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。