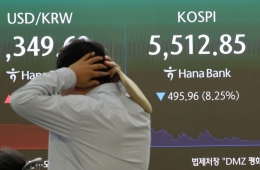
近期,三星电子和SK海力士股价大幅下跌,但有分析认为,这并非企业基本面受损,而是投资情绪低迷、资金供需出现缺口所造成的价格扭曲。业绩预期反而正在上调,因此当前的暴跌行情是利用历史最低估值区间增持的机会。

KB证券研究员Kim Dongwon在报告中表示:“当前股市已进入与金融危机时期相当的低估区间。三星电子和SK海力士近期股价暴跌,与其说是基本面受损,不如说是韩国股市资金供需缺口和投资情绪低迷引发的过度调整。”
进入10月以来,韩国股市和国内半导体龙头股的跌势较海外市场尤为猛烈。从10月跌幅来看,台湾股市下跌2.0%、日本股市下跌3.5%,而韩国股市暴跌18.8%;三星电子下跌21.8%、SK海力士下跌28.9%,也较台积电(TSMC)下跌1.6%出现了大幅调整。
受此影响,韩国综指按2026年第二季度已确认业绩计算的市盈率已降至约8倍。这一水平接近2003年信用卡债券危机、2008年全球金融危机以及2020年新冠疫情期间的历史低点。
Kim研究员解释称:“这是市场过度提前反映经济衰退和利润下滑担忧的结果。继7月29日触底之后,可以将其解读为夯实第二个底部、为‘W形’反弹做准备的过程。”
与股价大幅下跌不同,全球半导体供应链企业和市场研究机构对基本面的展望仍保持积极。台积电强调,人工智能半导体需求依然强劲,完全没有需求放缓的迹象。ASML表示,客户的中长期需求预期持续上调,2027年至2028年的需求恐怕难以全部满足。此外,市场研究机构TrendForce预计,今年第四季度动态随机存取存储器价格涨幅将达到两位数,超过此前市场预期。
按2027年预期业绩计算,三星电子和SK海力士的市盈率分别仅为3.1倍和2.6倍,已进入极度低估区间。Kim研究员表示:“当前估值已在很大程度上提前反映了未来利润可能下滑的情况,但实际利润预期却在内存供应短缺持续和价格上涨的推动下,反而呈上调趋势。”
预计将推动股价重新估值的关键催化因素,是定于10月底举行的第三季度业绩电话会议(10月28日举行SK海力士会议,10月29日举行三星电子会议)。
Kim研究员强调:“预计将在业绩电话会议上明确的股东回报政策,有望缩小股价与企业价值之间的极端背离,并成为扭转投资情绪的重要转折点。当前是一个相比进一步下跌风险,估值回归正常所带来的上涨空间更大的非对称投资机会,也是利用短期波动考虑增持的好时机。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。