韩国投资证券16日表示,韩元走强削弱了市场投资情绪,因此将新世界的目标股价从原先的75万韩元下调至53万韩元,维持“买入”评级。
韩国投资证券研究员Kim Myeongju表示:“由于百货商店和免税店的业绩预期下调,加之估值调整,我们将目标股价较此前下调29.3%。7月以来韩元走强,出境游需求回升,百货行业的外国顾客销售额有所下降。因此,估值大幅下滑,目前12个月远期市盈率已降至5.6倍左右。”
预计新世界今年第三季度合并营收为1.7896万亿韩元,同比增长9.4%;营业利润为1761亿韩元,增长76.5%,业绩将符合市场预期。Kim研究员分析称:“百货行业的销售走势确实较第二季度业绩发布时的预期有所放缓,但即便如此,第三季度新世界百货同店销售额增幅(按管理口径总销售额计算)预计仍在15%左右,营业利润预计为1106亿韩元,表现良好。”
预计免税业务销售额较第二季度下降21.2%,营业利润下降19.6%至268亿韩元。主要子公司新世界国际受韩元走强等因素影响,成本率恶化,预计营业利润为70亿韩元,将低于市场预期21.3%。
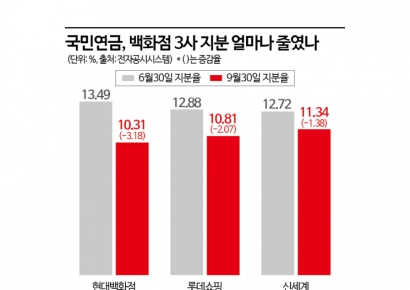
分析认为,外国顾客销售额占比的提升速度虽将放缓,但入境客流的增长动能依然良好。Kim研究员表示:“上半年百货行业外国顾客销售额占比持续环比上升,预计第三季度却未能大幅提高,这是因为7月以来韩元走强,导致外国顾客购买力下降。所幸访韩入境客流保持稳定,这一趋势很可能延续至明年。”他还补充说:“外国顾客销售额占比的提升速度将较以往放缓,但受益于依然良好的入境客流增长动能,该占比预计将在9月触底后重新回升。”

本报道由人工智能(AI)翻译技术生成。
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。