“这种时候还能飘红,真厉害” 韩国综指失守6000点,暴跌行情中KT&G逼近新高,为什么?
2.4万亿韩元海外设备投资接近收尾
业绩增长及股东回报预期凸显

国内股市10月15日暴跌之际,KT&G逆势走强,逼近52周新高,受到市场关注。受美国消费者物价带来的压力影响,加息可能性上升,以半导体股为中心抛售盘涌出;而KT&G则受益于下半年业绩改善及由此带来的分红增加预期,看上去发挥了防御型股票的作用。
据韩国交易所数据,KT&G当天盘中一度上涨5%,报19.1万韩元,接近其今年6月21日创下的历史新高19.24万韩元。此后股价小幅回落,最终收于18.75万韩元。
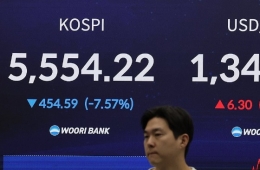
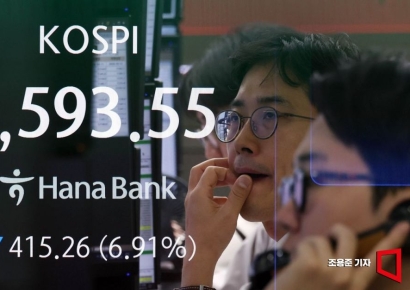
当天韩国股市大幅下跌。据韩国交易所数据,当日上午9时7分,韩国综合股价指数触发卖出侧车机制;9时12分,韩国创业板指数也触发该机制。这分别是今年以来韩国综合股价指数第27次、韩国创业板指数第15次触发卖出侧车机制。此后跌势持续,12时38分左右触发熔断机制。这是自今年7月29日以来时隔两个半月再次触发熔断。
有分析认为,KT&G在股市暴跌中上涨,反映了市场对其业绩的期待。韩国投资证券当天发布的报告预计,KT&G第三季度合并营业利润将同比增长11%,达到5150亿韩元,比市场预期高出4%。销售额预计增长4.8%,达到1.915万亿韩元。两项指标均有望创下季度新高。
预计海外烟草业务将推动业绩改善。韩国投资证券预计,受销量增加及售价上涨带动,海外卷烟销售额将增长10%,平均销售单价将上涨4%;而国内卷烟销售额预计将下降4%。各业务部门营业利润预期为:烟草业务4113亿韩元、健康功能食品业务731亿韩元、房地产业务294亿韩元。
此外,大规模海外设备投资进入收尾阶段,盈利能力有望大幅改善,这也推动了股价上涨。KT&G于今年10月6日在印度尼西亚巴苏鲁安举行新工厂投产纪念仪式。继去年4月完成哈萨克斯坦新工厂建设后,印度尼西亚新工厂也投入运营。公司表示,2024年11月宣布的总额达2.4万亿韩元的海外设备投资也已基本完成。

包括印度尼西亚现有工厂在内,KT&G在当地的卷烟年产能最高可达350亿支;其在海外4个国家的生产基地,年产能预计最高可达650亿支。KT&G计划到2028年将海外生产占比提高至60%以上。
大规模设备投资告一段落后,新增投资带来的现金流出压力有所减轻;随着新设备全面投入生产和销售,现金流也有望改善。有分析认为,海外业务利润增长可能进一步转化为增加分红、回购并注销库存股等股东回报举措。海外生产基地扩张带来增长动力,同时投资压力减轻,KT&G的现金创造能力和提升股东回报的空间因此更加凸显。
韩国投资证券研究员Choi Goun称:“在哈萨克斯坦设立销售法人后,不到3年便跻身市场占有率第三。”她还表示:“仅凭稳健的防御型股票属性,KT&G就颇具吸引力。”
另一方面,KT&G正在加强股东回报。今年4月,公司将持有的1086万6189股库存股全部注销,按当时市价计算约为1.8万亿韩元。随后,公司于今年9月22日决定回购并注销约3600亿韩元的库存股。计划回购207万1346股,约占已发行股份总数的2%。回购期限为今年9月23日至12月22日,所回购股份将全部注销。
今年中期股息为每股2000韩元,较去年的1400韩元增加600韩元。KT&G计划在第四季度发布新的中长期股东回报政策,重点是提高分红。
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。