纽约股市高飞,韩国综指却受困……美国有大型科技企业和芯片设计,韩国只有存储器
AI价值链上游领域缺位
韩国股市没有可转投的板块
担忧明年上半年遭冷落
近期,在高利率环境下,美国纽约股市持续高歌猛进,而韩国综合指数却被困在箱体区间内。有观点指出,这是因为人工智能主题从基础设施投资阶段转向盈利变现阶段,韩美人工智能价值链结构的差距因此显现。

据iM证券12日消息,美国在人工智能价值链上游的五大领域均有代表性上市公司布局,分别是:应用程序(Palantir、ServiceNow)、网络安全(CrowdStrike、Palo Alto)、云平台(M7)、半导体设计(Nvidia、Broadcom、Marvell)以及电子设计自动化(Synopsys、Cadence)。相比之下,韩国的产业则集中于代工、存储器、设备等制造领域。
美国上游企业库存和设备负担较轻,客户留存率高,且采用订阅式营收模式,因此即使存储器价格下跌,也不会受到直接冲击。以半导体设计企业Marvell为例,该公司采用无晶圆厂模式,将生产委托给代工厂,数据中心营收占比高达79%;在电子设计自动化领域,Synopsys、Cadence和西门子三家公司占据全球市场的70%至80%。这些企业80%至85%的营收来自订阅式经常性收入,客户留存率也接近100%。

相比之下,韩国以存储器综合器件制造商为主,需要自行承担资本支出和库存。因此,供应过剩时,平均售价下跌和库存减值损失都会直接侵蚀利润。即便同样受益于人工智能,上游企业的利润率也会扩大,而下游企业却受制于价格周期,存在结构性局限。韩国综合指数过度集中于半导体板块也是一个问题。三星电子和SK海力士的合计市值超过韩国综合指数的一半,而半导体板块在美国标准普尔500指数中的占比仅约18%。
由于上游板块缺位,美国市场发生板块轮动时,韩国股市往往缺少与之对应的板块和企业。即使美国资金从受益于基础设施资本支出的股票转向人工智能应用、云计算阵营等领域,美国指数仍可仅凭指数内部的板块轮换延续涨势。相比之下,韩国缺少可供资金转投的上游板块,资金便会流出股市。也就是说,美国的板块轮动发生在指数内部,而韩国的资金轮动则会导致资金流出指数。
外资动向也表明,这种板块轮动可能已经启动。外资资金迟迟没有回流,可以解读为其正将资金从人工智能基础设施配置到其他板块。在这一过程中,韩国难免成为外资卖出资产、腾出资金的对象;外资决定降低人工智能基础设施的配置比例,也会直接导致其下调对韩国股市的配置。
投资增速放缓也是一项不利因素。基础设施企业股价对资本支出增速而非支出绝对额作出反应。即使大型科技企业的投资规模仍在扩大,一旦增速出现拐点,处于价值链下游的企业股价就会率先见顶。预计超大规模云服务商的季度资本支出增速将在2026年第三季度见顶。
归根结底,韩国在人工智能周期中仍处于中间品供应商的位置,随着人工智能市场迈向盈利变现和应用阶段,其相对表现势必转弱。电力设备、基板等人工智能实体基础设施领域也有受益板块,但与三星电子、SK海力士相比,这些板块在指数中的权重较小,不足以抵消整个股市被冷落的担忧。

证券业界认为,在人工智能进入盈利变现阶段、高利率成为新常态的背景下,韩国半导体企业利润的持续性将成为股市反弹的关键。iM证券研究员Kim Junyoung表示:“2027年上半年,随着人工智能进入应用阶段,软件、安全等应用层将受益,而缺少这些板块的韩国股市被冷落的担忧可能达到最高点。不过,如果人工智能应用扩大带动令牌消耗激增,推理设施再次出现短缺,那么下半年有望形成存储器和人工智能基础设施重新受益的良性循环。”他还建议:“为应对上半年相对表现不佳,可采取降低对存储器的过度集中、以高带宽存储器和电力基础设施为核心进行防御,并为下半年反弹做准备的策略。”
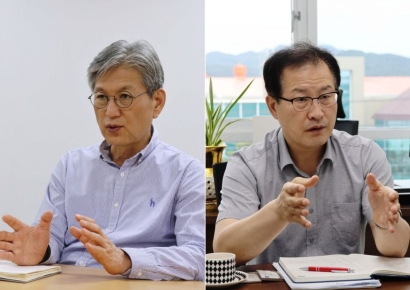
Meritz证券研究员Hwang Suuk表示:“高利率环境难以轻易缓和,因此应在增长高于成本的人工智能基础设施领域寻找机会。韩国半导体股价在全球大型科技企业股价上涨的同时表现疲软,其根本原因在于缺乏盈利动能。要推动指数反弹,关键在于市场形成预期,认为韩国企业能够到2028年连续三年实现利润增长。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。