“以为结束了?”股价受挫的三养食品,明年瞄准“重磅一击”[周末理财]
回吐涨幅的食品饮料股……低位值得买入的个股有哪些
KT&G因扩大股东回报预期被列为首选股
“三养食品、乐天Wellfood股价调整过度”
“韩国食品的海外需求依然稳健”
食品饮料股自上月以来持续走弱,但有分析认为,有必要重点关注股价调整过度的个股,寻找“低位买入”机会。尽管第三季度业绩略显逊色,但包括方便面在内的韩国食品海外需求依然稳健。KT&G被列为首选股,三养食品和乐天Wellfood则是值得关注的企业。

据韩国投资证券统计,食品饮料行业覆盖个股的合计市值自9月以来下跌9%,几乎回吐了8月的涨幅。韩国投资证券研究员Choi Goun表示:“若将其视为单纯获利了结引发的技术性调整,跌幅已显过度。第二季度业绩超预期以及下半年国内产品提价,并未转化为市场对结构性盈利改善的期待。”
今年第三至第四季度,除KT&G以外的食品饮料行业营业利润一致预期自7月以来反而下调了3%。预计第三季度合计营业利润同比增长10%,但大多数企业的业绩预计将略低于市场预期。Choi研究员指出,业绩动能有所减弱:“与第二季度利润增长18%、表现超预期相比,第三季度前景略显平淡。”
带动第二季度业绩向好的乐天Wellfood和Binggrae,随着冰品销售旺季结束,季节性动能减弱;第三季度方便面出口额也低于第二季度,未能突破前期高点。此外,与以往不同,韩元兑美元汇率下跌也未能提升食品饮料行业的投资吸引力。Choi研究员表示:“韩元升值对大多数食品饮料企业而言是利好,有助于降低成本;但对决定整个行业投资情绪的海外业务驱动型企业来说,反而会成为下调盈利预期的因素。”
不过,韩国投资证券认为韩国食品的海外需求依然稳健,维持对食品股“增持”的投资评级。短期来看,KT&G预计将最为突出。
Choi研究员指出:“第三季度业绩季需要采取比第二季度更为谨慎的策略。当外部变量动荡、各项动能逐渐消退时,行业内的选择将缩小至KT&G。”这是因为该公司业绩稳定性较高,股价下行支撑也较强。KT&G 2027年预期市盈率为13倍,低于海外同业15至16倍的平均水平。
他还预计,随着年末临近,市场对扩大股东回报的期待也将升温。KT&G已于9月底启动规模达3600亿韩元的股票回购。分析认为,随着海外设备投资周期告一段落,公司有望采取更加积极的分红政策。此外,预计公司还将推出新的股东回报计划,并上调海外业务中长期目标。他同时看好海外业务的增长势头,并表示:“在新年到来前的年度展望发布季,KT&G也是最有内容可谈的个股,因此继续将其列为首选股。”

他还强调,鉴于海外需求基本面依然良好,现在正是筛选适合“着眼长远、逢低买入”的个股的时机。目前已有不少个股的股价调整幅度过大。值得关注的个股包括三养食品和乐天Wellfood。
Choi研究员强调:“即使考虑韩元升值,三养食品的年均利润增长仍有望达到约30%。2027年的关键并非汇率,而是中国新工厂带来的影响。只要产能爬坡按计划推进,市场对其未来增长前景的担忧就能得到缓解。”目前,三养食品未来12个月预期市盈率为14倍,甚至低于日本竞争对手的估值水平。他补充称:“如果股价进一步调整,市场将再次形成对股价底部的共识。”
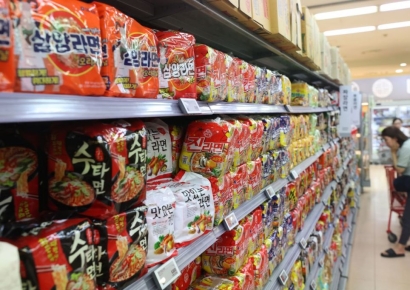
乐天Wellfood也被列为替代选择。其海外收入占比为30%多,低于三养食品,因此受韩元升值的影响相对较小,还能受益于原材料进口成本下降。Choi研究员评价称:“韩元升值虽是利好,但股价却遭到不分青红皂白的调整,未来12个月预期市盈率仅为8倍。预计第三季度印度和哈萨克斯坦的销售额也将增长约20%。这只个股兼具海外业务重新估值和汇率下跌带来的受益。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。