[独家]“7000韩元买入,竟跌到1600韩元”……暴富梦碎,股价暴跌76%[科斯达克虚高估值上市]②
去年35家高估业绩的企业中,25家股价下跌
ITCHEM上市仅8个月,审计机构出具无法表示意见报告
技术特例上市后回报率:科斯达克-37%,香港35%

数据显示,2025年在科斯达克市场因高估未来业绩而上市的企业中,超过70%的企业股价下跌。不少企业的股价较发行价下跌超过一半,个别企业甚至在上市仅8个月后,因审计机构无法表示意见而停牌,面临退市风险。
2025年高估业绩的35家科斯达克上市公司中,25家股价下跌,占比71%
据金融投资业界7日消息,2025年根据预测业绩确定发行价、但当年实际业绩低于预测值的35家科斯达克上市公司中,有25家股价跌破发行价,占比71.4%。这25家企业均通过特殊上市通道上市,上市依据主要是未来价值,而非历史业绩。股价较发行价大幅下跌的企业有一个共同点:上市时给出的业绩预测与实际表现存在较大差距。分析认为,这些企业在首次公开募股过程中,凭借未来业绩预测获得较高估值,但上市后实际业绩未达预期,进而拖累股价。
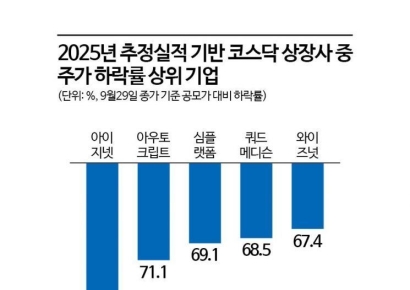
在这25家公司中,股价跌幅最大的是保险平台公司Aijinet。该公司的发行价为7000韩元,但近期股价徘徊在1600多韩元,跌幅达76%。2025年2月4日上市首日,其收盘价便仅为4355韩元,明显低于发行价。Aijinet上市时预计,2025年营业收入为418亿韩元、营业利润为43亿韩元,但实际营业收入仅为390亿韩元、营业利润为33亿韩元。

物理人工智能安全专业企业AUTOCRYPT的股价也较发行价下跌71%。该公司上市时预计,2025年营业收入和营业亏损分别为338亿韩元、85亿韩元,但实际营业收入仅为255亿韩元,营业亏损则达165亿韩元。AUTOCRYPT的发行价为2万韩元,上市首日股价一度飙升至3.085万韩元,但目前已大幅跌至6000多韩元。
公司方面解释称:“由于主要客户调整投资执行时间及开发计划,部分解决方案延后交付,导致收入下降。”公司还表示:“除收入确认延后导致短期收入减少外,为推进技术升级并应对新业务项目,公司提前招聘研发及销售人员等,导致利润低于计划水平。”此外,SIMPlatform、QuadMedicine、WISEnut等多家上市公司也遭遇股价大幅下跌,跌幅分别为69.1%、68.5%和67.4%。
最严重的案例是2025年8月7日在科斯达克市场上市的精细化工材料企业ITCHEM。该公司通过未盈利企业特殊上市通道,即“特斯拉模式”上市,却在仅8个月后的2026年4月3日停牌。负责审计ITCHEM的友利会计师事务所以未能取得审计证据、内部控制存在缺陷为由,对该公司出具无法表示意见的审计报告。友利会计师事务所指出,ITCHEM在资金交易及资产购置方面的内部控制程序执行不充分,因此无法发表审计意见。

韩国交易所科斯达克市场本部据此认定ITCHEM触发退市事由,暂停其股票交易。此后,ITCHEM提交异议申请,获准整改至2027年4月初。停牌时,该公司市值为2684亿韩元;截至2025年底,小额股东人数达1.6032万人,大量股东的资产在一夜之间遭到冻结。ITCHEM上市时预计,2025年营业收入为769亿韩元、营业利润为84亿韩元,但实际营业收入仅为620亿韩元,并出现19亿韩元的营业亏损。2026年营业亏损进一步扩大,仅上半年亏损就达44.9亿韩元左右。
ITCHEM的案例表明,投资于依靠未来业绩预期上市的企业,风险可能不仅限于股价下跌。这类企业上市时获得较高估值,但在业绩不佳后,又遭审计机构出具无法表示意见的报告,可能导致股票长期停牌。若停牌持续,投资者实际上将无法出售所持股票,只能承受资金被锁定的局面。
香港科技特殊上市企业股价回报率达34.5%
与部分海外市场相比,科斯达克特殊上市企业的股价低迷更为突出。Seoul Robotics首席执行官Lee Hanbin在2026年9月10日于国会举行的“韩国风险资本为何缺乏耐心”研讨会上公布的资料显示,从2024年至2026年8月,科斯达克共有91宗技术特殊上市案例,但上市后平均回报率仅为-36.8%。这意味着,不少在上市初期投资这些企业的投资者遭受了损失。相比之下,同期香港依据香港交易所《上市规则》第18C章完成的特专科技上市共24宗,上市后平均回报率高达+34.5%。

Lee Hanbin分析称:“韩国由不承担风险的主体评估未来价值,而香港则由投入资本的投资者验证价值,这是造成上市后股价回报率差异的关键因素。”他表示:“香港的机制是由定价主体承担风险,并由市场和时间检验。”他还强调:“香港投资者的股份锁定期为12个月,承担持有义务,而科斯达克没有锁定期规定,导致上市首日股价下跌。如果将机构投资者的锁定期设定为12个月左右,股价就不会下跌。”
随着科斯达克的结构性问题持续存在,金融监管部门也着手完善制度,但尚未取得明显效果。2023年FADU发生夸大业绩争议后,韩国交易所推出规定:若技术特殊上市企业在上市后两年内陷入经营困境,其主承销商今后再次承办技术特殊上市项目时,须提供回售权安排,即赋予投资者要求回购股票的权利。不过,这一措施被指实际效果不足。金融委员会也 正在推动引入两项制度:一是在提交证券申报文件前了解机构投资者需求的预先询价制度;二是向承诺锁定股份至少6个月的机构投资者提前配售部分新股的基石投资者制度。但各方对具体程序存在分歧。
交易所加速清退经营不良企业的行动也遇到阻力。首尔南部地方法院第51民事庭于10月2日批准了Jooyontech和KM制药针对韩国交易所提出的临时禁令申请,暂停退市决定的效力。这两家公司此前因市值未达标准而收到退市通知。但法院认为,金融监管部门将原定于2027年1月实施的市值门槛上调措施提前至2026年7月实施,损害了比例原则和可预见性。该措施将韩国综指市场和科斯达克市场的市值门槛分别上调至300亿韩元和200亿韩元。
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。