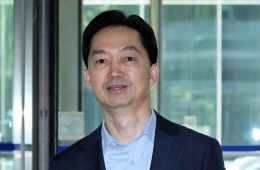
专访TSI代表Pyo Insik
"今年目标将负债比率降至100%以下"
电动汽车需求暂时放缓,仍取得亮眼业绩
“今年计划将负债比率降至100%以下。企业必须保持财务健康,我认为,与其举债投资,不如通过盈利积累资金再投资。”

TSI代表Pyo Insik近日接受阿视亚经济采访时表示:“经营企业30年来,我的体会是,没有债务的公司才是好公司。”他以此强调财务稳健的重要性。TSI是一家专业供应二次电池制造工艺核心混合系统及设备的企业。
“债务瘦身”……偿还可转换债券后,考虑赎回可赎回可转换优先股
正如Pyo Insik所强调的,TSI的负债比率持续下降。2022年末,其负债比率高达416.4%,此后逐年下降,去年末降至140.5%。此外,TSI于今年6月全额偿还了第二期无记名、无担保私募可转换债券的30亿韩元余额,使今年上半年的负债比率进一步降至124.0%。
降低债务的努力仍在持续。Pyo Insik表示:“正在考虑提前赎回规模为400亿韩元的可赎回可转换优先股。”他解释称:“可赎回可转换优先股在会计上被归类为权益,因此提前赎回可能导致负债比率暂时上升,但其本质上具有较强的债务属性。提前赎回后,净资产收益率反而会提高。”

此举也考虑到了股东回报。尽管TSI正在采取降低债务、回购股份等措施,但其股价在1日盘中报3615韩元,较一年前的收盘价5020韩元下跌28.0%。Pyo Insik指出:“我们正在采取一切可行措施,但目前看来,股价低迷的原因在于可赎回可转换优先股。即使增加分红,也必须优先向可赎回可转换优先股持有人分红,因此需要投入更多资金。”他补充道:“要切实做好分红,我认为重要的是提前赎回可赎回可转换优先股,消除这类风险。赎回可赎回可转换优先股具有类似注销回购股份的效果,因此我们正在认真考虑。”
电动汽车需求暂时放缓,快速转向磷酸铁锂业务推动利润增长
对于与LG能源解决方案等客户的订单合同延期及合同金额变更公告,Pyo Insik解释称:“可以将其理解为电动汽车市场需求暂时放缓带来的影响。客户在美国成立合资企业、建设工厂,进行了大规模投资,我们承接了其中大部分订单。但美国取消电动汽车补贴后,电池需求下降,因此客户提出调整工厂建设进度。”他补充道:“需求暂时放缓导致竣工推迟,进而需要延长合同期限,这一点确实令人遗憾。”
TSI正以储能系统和磷酸铁锂市场为重点扩大业务,克服需求暂时放缓带来的影响。今年上半年,TSI销售额达1675亿韩元,较去年同期的1202亿韩元增加逾400亿韩元;同期营业利润由43亿韩元增至109亿韩元。

Pyo Insik表示:“在电动汽车市场,同一车型采用磷酸铁锂电池,比采用韩国重点发展的镍·钴·锰三元电池便宜1000万韩元,因此磷酸铁锂电池占据了市场。其起火风险也较低,正受益于储能系统市场的扩大。韩国此前主要聚焦镍·钴·锰三元电池,但TSI曾开展磷酸铁锂业务,因此能在韩国市场更快转向磷酸铁锂。”
TSI的技术实力也获得了海外认可。上月3日,TSI公告称,与日本DJK签订了价值241亿韩元的二次电池混合设备供应合同。Pyo Insik表示:“过去,韩国向日本学习设备技术,如今我们开始向日本出口技术,这一点意义重大。日本主要客户也已向TSI询价,并计划来访。在订单环境恶化的情况下,这些变化是积极信号。”
最后,Pyo Insik表示:“业绩好的时候就应未雨绸缪。”他以此表明推动可持续经营的决心。他在采访结束时表示:“经营过程中,随时可能出现暂时性的流动性压力,负债比率也可能上升,因此必须做好准备,以便稳妥应对未来的挑战。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。