金融委员会拟将银行房地产项目融资授信限制在授信总额的20%以内
金融委员会就《银行业监管规定》修订案公开征求意见
互联网银行线下业务范围也将扩大
自2027年起,银行与房地产项目融资贷款相关的授信规模将被限制在授信总额的20%以内。
此外,互联网银行在管理逾期债权、开展债务重组咨询等必须核验文件原件的情况下,将获准办理面对面业务。
金融委员会30日表示,将就上述内容的《银行业监管规定》修订案公开征求意见,截止日期为11月9日。

修订案在《银行业监管规定》的经营指导指标中增设“房地产项目融资授信限额”,将银行与房地产项目融资贷款相关的授信规模限制在授信总额的20%以内。
房地产项目融资授信限额规定将于2027年1月1日实施。对于实施时超出限额的银行,将给予过渡期,允许其在3年内达到限额要求。
这是金融委员会于2025年12月联合有关部门发布的《房地产项目融资稳健性制度改进方案》的后续措施。当时,政府宣布按金融业态引入房地产项目融资限额规定,以防止金融机构过度承担房地产项目融资风险或风险过于集中,并提升相关业务的稳健性。
修订案还将明确互联网银行获准开展面对面业务的范围。现行规定原则上不允许办理面对面业务,此次修订考虑到向债务人提供说明、咨询及协商,以及开展债务重组咨询等情况下,确有必须面对面办理业务的需求。
用于海外支付的外币结算账户中的部分金额,将不计入向大股东授信的限额。
目前,银行向大股东提供授信的额度不得超过自身资本的25%或大股东的出资比例。由于外币结算账户存款也计入授信,部分银行可能面临难以遵守限额规定的情况。
考虑到外币结算账户旨在支持韩国企业的海外支付等因素,修订案决定,将自入账之日起尚未满3个工作日的外币结算账户资金排除在授信范围之外。
特殊银行也将调整经营状况评估体系,强化内部控制评估。
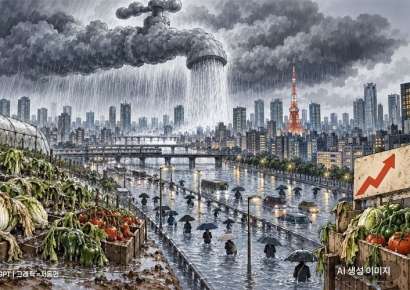
目前归属于风险管理分项的内部控制,将被单独列为一个评估领域,其评估权重也将大幅提高,由3.2%升至10.0%。
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。