不同于2023年的利率剧烈波动
盈利增长比利率水平更关键
关注现金创造能力强的大型绩优股
美国10年期国债收益率突破5%,高利率环境持续,但美国经济和人工智能技术投资仍保持稳健增长。市场关注点似乎正从单纯的利率压力,转向人工智能生态系统创造的实际盈利能力,以及电力、基础设施等供应瓶颈能否缓解。证券业界分析认为,没有必要将当前长期利率突破5%与过去的滞胀或经济衰退恐慌等同看待。

据大信证券1日消息,2023年10月利率剧烈波动时,股市曾下跌约10%,而今年并未出现明显调整。当时,市场对经济衰退的担忧较强,长期利率飙升进一步加剧了经济前景恶化的恐惧;相比之下,目前市场几乎不担忧经济衰退。反映债券市场波动性的美债期权波动率指数也呈现稳定走势。
今年第二季度,美国名义经济增长率达到6.5%。分析认为,考虑到这一趋势变化,在当前经济条件下,美国10年期国债收益率处于5%的水平具有充分的合理性。此外,美国长期国债收益率的长期均值为4%至5%,消费者价格指数涨幅的长期均值也在3%左右。由此来看,2010年代只是一个前所未有的低通胀、低利率时期,如今并非进入“新常态”,而是回归正常水平。
尤其是当前引领美国经济增长的人工智能,并非对利率敏感的行业。对利率敏感的领域此前已持续低迷,因此,即便近期市场利率或政策利率上升,美国经济立即转弱的风险仍然较低。
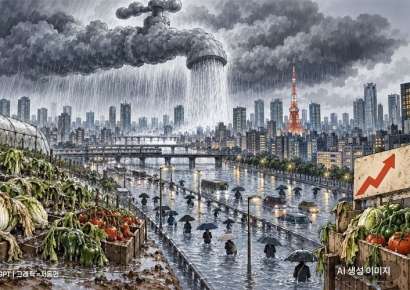
长期利率上升加剧股市不安的主要原因,是市场对大型科技企业能否持续开展人工智能投资存有疑虑。超大规模云服务商的投资规模超过自由现金流,因此今年以来积极增加债券发行。市场曾担忧,大规模发债会推高市场利率、加重利息负担,最终导致投资缩减。不过,考虑到除甲骨文以外的超大规模云服务商财务状况稳健,且具备强大的现金创造能力,分析认为,这不太可能构成严重负担。

柳真投资证券也强调,利率上升在很大程度上反映了稳健的经济增长,相较于利率水平,企业盈利能力改善的速度更为重要。该机构指出,没有明确证据表明美国10年期国债收益率达到5%就是临界点;从历史来看,即便利率升至5.5%至6.0%,股市估值仍能维持。该机构解释称,美国和欧洲的名义经济增长率高于2000年代至2010年代,而且即便与国债收益率曾超过5%的2007年7月相比,目前的实际经济增长率和通胀率也分别高出0.2个和0.7个百分点。
决定股市估值的核心变量并非利率,而是盈利增长预期。在美国企业利润增速超过14%的阶段,两者呈现明显的正相关关系。分析认为,企业盈利能力改善的速度,远快于10年期国债收益率上升的速度。此外,近期围绕人工智能数据中心建设延迟出现的争议,并非源于需求问题,而是由电力、审批等供给侧瓶颈造成,因此市场对人工智能发展放缓的担忧过度。
展望未来,在高利率长期持续的环境下,市场资金预计将进一步集中于能够证明盈利能力和现金创造能力的大型绩优股。大信证券研究员Lee Jeonghun表示:“待利率趋于稳定后,市场关注点将再次转向人工智能生态系统能否证明其高增长潜力和变现能力。”
柳真投资证券研究员Heo Jaehwan表示:“利率越高,资金向中小盘股扩散就越受限制,市场将转而以少数大型股为中心重组。具有较强定价能力和较快利润增速的科技、能源行业,比消费品行业更具优势。在韩国股市中,建议关注净资产收益率等盈利指标较高、能够抵消利率压力,且估值负担较低的半导体、证券、造船和能源行业。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。