[金融显微镜]五大银行家庭贷款六个月来首次下降,贷款负担进一步加重
五大商业银行家庭贷款余额
较上月减少3.1万亿韩元
住房抵押贷款减少,集体贷款增加
总量管控、利率上升加重借款人负担
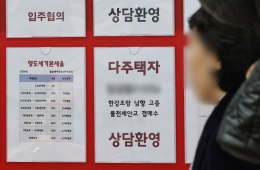
韩国五大商业银行的家庭贷款余额出现六个月来首次下降。分析认为,韩国银行上调基准利率后,部分贷款利率随之走高,加之银行业持续加强家庭贷款管理,共同促成了这一变化。不过,由于五大银行仍需控制家庭贷款增量,预计10月贷款门槛仍将维持高位。
据金融界9月30日消息,截至9月23日,五大商业银行(KB国民银行、新韩银行、韩亚银行、友利银行、NH农协银行)的家庭贷款余额为778.9805万亿韩元,较8月末的782.1192万亿韩元减少3.1387万亿韩元。若这一趋势持续至月底,家庭贷款月末余额将自3月减少1365亿韩元以来,时隔六个月首次下降。
降幅主要集中在信用贷款。五大商业银行的信用贷款余额从8月末的109.5718万亿韩元降至9月23日的106.9312万亿韩元,减少2.6406万亿韩元,约占家庭贷款总降幅的84%。同期,住房抵押贷款余额也从621.273万亿韩元降至620.9259万亿韩元,减少3471亿韩元。

剔除政策性贷款后,银行自营家庭贷款余额也呈下降趋势。根据最新统计,截至9月22日,五大商业银行剔除政策性贷款后的家庭贷款规模为651.2104万亿韩元,较2025年末的644.97万亿韩元增加6.2404万亿韩元,但较上一次统计日9月17日的652.2617万亿韩元减少1.0513万亿韩元。由此,距离银行8月新设定的全年家庭贷款增量目标7.11万亿韩元,仍有8696亿韩元的余量。
不过,为避免年末出现“贷款断崖”,银行业正加强贷款管理,预计10月有意申请新增住房抵押贷款的借款人仍将面临较大压力。虽然住房抵押贷款余额整体下降,集体贷款余额却在增加。后者从8月末的149.297万亿韩元增至9月23日的149.8667万亿韩元,增加5697亿韩元。如果银行主要针对实际放款时间延至12月的贷款需求设定10月受理额度,需求可能集中在特定时段,银行网点及贷款招揽渠道也可能再次出现竞争。
信用额度贷款(透支账户)的申请条件同样不宽松。据韩国银行联合会数据,今年7月新发放透支账户贷款的平均年利率为5.01%,较1月的4.76%上升0.25个百分点。信用评分为951至1000分、被评为信用极佳的借款人,其平均年利率也从1月的4.68%升至7月的4.95%,上升0.27个百分点。

尽管银行下调了加点利率,但作为定价基准的金融债券收益率涨幅更大,推动透支账户贷款利率上升。据韩国银行联合会消费者门户网站及韩国金融投资协会债券信息中心数据,五大银行的透支账户贷款平均加点利率从1月的3.51%降至7月的3.29%,下降0.22个百分点。相比之下,六个月期AAA级金融债券收益率从1月末的2.793%升至7月末的3.259%,上升0.466个百分点。
截至9月28日,六个月期银行债券收益率为3.805%,较7月末上升0.546个百分点。考虑到这一变化,透支账户贷款利率预计也将在一段时间后进一步上升。此外,五大商业银行新增信用额度贷款借款人的平均信用评分,6月为962.6分、7月为961.2分,持续高于960分。不仅中低信用评分人群,评分在900至950分区间的高信用评分人群也面临申请贷款困难的局面。
一名银行业人士表示:“为减轻借款人负担、推进普惠金融,银行正努力下调加点利率,但定价基准利率快速上升,贷款利率也难以压低。此外,为防止年末再次出现家庭贷款业务暂停的情况,银行可能会持续实施家庭贷款总量管理,直至年底。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。