年底通常韩国综指占优
关注大型股上涨乏力、领涨主题形成及资金流向逆转
半导体设备、机器人及政策利好成变数
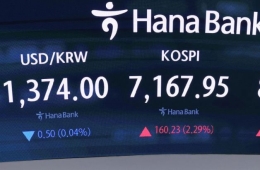
有分析指出,中秋假期结束至年底,韩国股市通常呈现以大型股为主的韩国综指占优的格局;但若具备特定条件,科斯达克指数也可能迎来大幅跑赢韩国综指的上涨行情。

据SK证券分析,2005年、2011年和2017年,中秋假期结束至年底,科斯达克指数分别跑赢韩国综指13个百分点、5.5个百分点和19.3个百分点。这三个年份均具备以下条件:大型股缺乏上涨动力、市值靠前的股票形成明确的领涨主题,以及资金流向发生逆转。
2005年,外国投资者净卖出大型股,干细胞生物科技成为市场热点;2011年,欧洲金融危机导致造船和化工板块盈利预期下调,手机游戏和娱乐板块受到关注;2017年,半导体超级周期过后出现获利了结,Celltrion集团旗下股票及Sillajen等生物科技股则强势领涨。在此基础上,外国投资者与机构投资者同步大幅净买入,推动了强劲的上涨行情。
总体而言,年底的市场环境在结构上更有利于大型股占主导的韩国综指,而非科斯达克指数。这是因为,12月底个人投资者为规避大股东资本利得税而集中抛售,给科斯达克市场带来资金压力。此外,受年底分红吸引,以及机构为业绩考核调整期末持仓等因素影响,主要投资者往往将目光转向高股息大型股和韩国综指成分股。因此,科斯达克指数的季节性优势在次年1月通常比年底更为明显。
不过,SK证券认为,虽然截至2026年,科斯达克指数跑赢韩国综指的条件尚未完全具备,但仍存在可能性。自7月以来,围绕半导体行业是否已见顶的争论持续,第三季度业绩将成为大型股走势的关键。领涨主题方面,高市值生物科技板块的上涨动力较弱,但外国投资者正逐步增持半导体设备和机器人主题股票。

SK证券研究员Na Seungdu表示:“政府的科斯达克市场振兴政策有望营造有利于机构净买入的环境,因此不能忽视这一市场。中秋假期过后,应密切关注主要企业的业绩及政策动向。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。