NICE信用评级举办“信用研讨会2026”
房地产行业关注“未入住”导致的回款延迟
NICE信用评级认为,韩国石化产业的行业结构重组虽正逐步具体化,但尚难认定影响信用水平的负担因素已得到充分缓解。二次电池产业尽管保持全球增长势头,但投资负担等不利于信用水平的因素仍占主导。
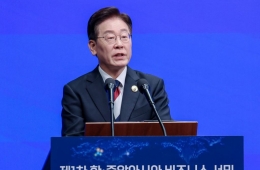
NICE信用评级责任研究员Kim Seoyeon于16日在韩国交易所举行的“NICE信用研讨会2026”上表示:“石化行业上半年业绩改善,在很大程度上受到中东地区供应受阻和滞后效应等暂时性因素影响,且多数公司的借款负担依然处于较高水平,因此难以认为其偿债能力已充分恢复。”

16日,在韩国交易所会议厅举行的“NICE信用评级信用研讨会2026”上,责任研究员Kwon Junseong(左)、首席研究员Kim Seoyeon(中)和责任研究员Kwon Junseong回答提问。记者Kim Yeongwon
View original image她还说明,与上半年不同,下半年有利环境或将发生变化。Kim Seoyeon表示:“下半年已 확보部分替代采购渠道,从需求侧来看,需求方也在维持低库存并推迟采购。主要石化产品价差虽一度呈现反弹态势,但预计难以持续维持在上半年高点。”她补充称:“供应冲击带来的影响以第二季度为顶点后正在减弱,预计下半年原有的供应过剩和成本竞争力将再次对业绩产生更大影响。”
她还指出,即使推进结构重组,行业仍存在难以消除的局限。Kim Seoyeon称:“以中国为中心的全球供应过剩、高出口依赖度等行业结构性负担仍在持续,因此难以判断行业景气已实现本质性改善。”
对此,Kim Seoyeon表示:“关键不在于结构重组本身,而在于‘重组后实际盈利能力和现金创造能力能够改善到何种程度’。只有确认这些成果,信用水平进一步下滑的趋势才有望得到缓解。”
二次电池:以LFP为主的增长态势……投资负担上升
对于二次电池产业,NICE信用评级诊断称,行业复苏预期正在升温,但企业为实现产品多元化及建设自主供应链而面临的投资负担也已内在化。考虑到潜在负担因素,即使市场恢复增长,韩国二次电池企业的信用水平仍更多受到负面因素影响。
NICE信用评级首席研究员Lee Yeonggyu就近期二次电池市场的变化表示:“在电动汽车普及过程中,消费者对价格的敏感度上升,销量型车型采用中低价化学体系的动力也在增强。基于价格竞争力的磷酸铁锂电池预计将引领电动汽车用二次电池市场增长。”
在此背景下,韩国二次电池企业的盈利能力恢复受到限制。Lee Yeonggyu解释称:“韩国企业重点布局的高镍三元体系,与目前主导市场增长的磷酸铁锂产品之间存在产品组合错配,这是主要原因。”
中国企业在磷酸铁锂市场的强大影响力也是业绩承压因素。中国企业凭借长期业务经验及垂直整合的供应链,已在磷酸铁锂市场获得较高的市场支配力和成本竞争力。
韩国企业的机遇则在于美国加强对华限制措施。Lee Yeonggyu表示:“在先进制造业生产税收抵免和投资税收抵免支持美国本土生产电池的政策得以维持的同时,针对中国产电池的关税和供应链监管不断加强,中国产品的价格优势已被大幅削弱,形成了有利的竞争格局。韩国电芯企业也正利用北美本地生产基地,全面开展磷酸铁锂业务。”
不过,他补充称:“此类政策支持未来计划分阶段缩减,基于当前政策环境形成的竞争优势可能具有暂时性。有必要利用当前有利环境积累磷酸铁锂生产经验,同时从长期角度确保成本竞争力和非中国供应链,以应对环境变化。”
此外,分析认为,材料企业对磷酸铁锂相关多元化投资的需求不断上升,未来一段时间资金需求也将扩大。Lee Yeonggyu表示:“既有产品的盈利能力不高,且投资负担相较于现金创造能力较重,财务风险管理压力正在加大。”
建筑业:除销售率外,也应关注“入住率”
NICE信用评级将“营运资金风险”列为建筑行业面临的核心课题。未售房与未入住问题叠加,导致工程款无法回收,正引发结构性的回款延迟。
尤其值得关注的是,2021年行业景气高峰期启动建设的项目正陆续竣工,但应收款项却未能回收。NICE信用评级责任研究员Kwon Junsung解释称:“通常在项目进入竣工阶段时,此前投入的营运资金会得到回收,现金流随之改善。但以11家主要企业为准,自2024年至2026年上半年累计经营活动现金净流出已达5.4万亿韩元。即使账面利润处于恢复阶段,现金净流入仍未实现。”
对于资金回收无法完成的主要原因,NICE信用评级以“未入住”为基础进行了分析。Kwon Junsung补充称:“住宅建设项目的资金回收完成节点通常并非竣工,而是现房销售模式下购房者缴纳尾款。因此,即使项目已完成销售,若入住延迟,大部分应收账款仍会在竣工后留存。”
对于入住延迟的背景,他指出了市场状况不匹配、销售和入住阶段可控性不同等因素。Kwon Junsung表示:“在销售阶段,项目主体可通过营销活动、施工企业的金融支持等方式在一定程度上提高销售率;但在入住阶段,则完全取决于购房者个人的融资能力以及住房市场的宏观环境。近期政府加强房地产监管导致交易量减少,再叠加贷款限制,使现房销售模式下的融资能力萎缩;同时,以地方地区为主的房价下跌还引发购房者拒绝入住等情况,风险正在加剧。”
因此,NICE信用评级表示,未来进行信用评级时,将把应收账款累积引发的现金流风险列为重点考察因素。除各项目的销售率外,还将把入住率、竣工后未售房去化趋势等作为主要监测对象,并通过审慎评估项目所在地的区域条件来判断债权回收可能性,并将其反映在评级中。
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。