[独家]半导体暖风难及地方街巷……地方银行个体经营者逾期率破1%
地方银行个体经营者贷款逾期率达1.04%……3年半增至3倍
与五大银行差距扩大……地区经济低迷受直接冲击
高利率、高油价叠加……“担忧个体经营者不良贷款扩大”
地方银行的个体工商户贷款逾期率在今年上半年超过1%。尽管以半导体等主力出口产业为中心,韩国经济呈现强劲增长势头,但经济复苏的暖意未能均匀传导至地区经济和内需,地方个体经营者的债务偿还能力迟迟未见改善。此外,受国际油价上涨及通胀担忧影响,美国10年期国债收益率时隔3年突破5%,市场利率上行压力也随之加大,市场担忧以脆弱的地方个体经营者为中心,不良贷款可能进一步扩大。
地方银行逾期率达1.04%……为五大银行两倍

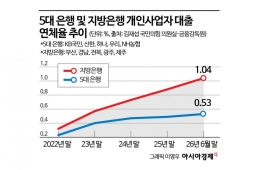
据国会政务委员会所属国民力量党议员Kim Jaeseop于15日从金融监督院获得的资料,截至今年6月底,釜山银行、庆南银行、全北银行、光州银行和济州银行的个体工商户贷款逾期率为1.04%。该指标从2022年底的0.32%,持续升至2023年底的0.57%、2024年底的0.73%、2025年底的0.88%,今年上半年最终突破1%。在3年半时间内增长超过3倍。
五大商业银行——国民银行、新韩银行、韩亚银行、友利银行和农协银行——的逾期率同样呈上升趋势,但增速较地方银行更为缓慢。这些银行的个体工商户贷款逾期率从2022年底的0.23%,升至2023年底的0.40%、2024年底的0.47%、2025年底的0.49%,并在今年6月底达到0.53%。因此,地方银行与五大银行之间的逾期率差距,已从2022年底的0.09个百分点扩大至今年6月底的0.51个百分点。地方银行的逾期率接近五大银行的两倍。
韩国境内所有银行的个体工商户贷款逾期率,也从2022年底的0.26%升至今年6月底的0.69%,增长超过一倍。

半导体景气旺盛……地区经济“滴漏效应”消失
地方银行逾期率尤为迅速上升的背后,是地区经济复苏迟缓。今年上半年,实际国内生产总值同比增长3.8%,但半导体等部分出口型大型企业主导增长,与中小企业和个体经营者所切身感受到的经济景气存在明显温差。特别是地方地区在产业基础弱化的情况下,中小企业占比较高,又叠加消费萎缩和建筑业低迷,未能充分受益于出口向好的滴漏效应。
一名地方银行相关人士表示:“出口型大型企业业绩向好,对地方而言如同遥远国度的故事。地区内资金无法流动,经营基础正迅速弱化,不良风险也在扩大。”
地区经济低迷也原封不动地反映在地方银行的资产质量上。截至今年6月底,逾期3个月以上的不良债权比率中,济州银行为1.50%、全北银行为1.34%、釜山银行为1.10%、庆南银行为1.09%、光州银行为1.01%,5家银行均超过1%,显著高于韩国境内银行0.63%的平均水平。
小微企业经营者的盈利能力也在恶化。根据韩国信用数据统计,今年第二季度,全国16个市、道中有8个地区的小微企业经营者利润率较一年前下降。在地方银行的主要营业地区中,济州下降2.13个百分点、庆南下降1.23个百分点、光州下降0.30个百分点。银行与非银行金融机构合计的个体工商户贷款逾期额也达到15.2万亿韩元,较上一季度增加4.3%。

高利率和高油价叠加……个体经营者不良风险亮起“警示灯”
未来,高利率和高油价预计将给地方个体经营者带来额外负担。随着美国10年期国债收益率突破5%,国际油价也重新升至每桶100美元以上,个体经营者将同时承担利息负担以及原材料和物流成本上涨的压力。在销售额复苏缓慢的情况下,若金融成本和成本负担进一步增加,债务偿还能力将继续减弱,个体经营者的不良风险向地方银行资产质量恶化传导的速度也可能加快。
延世大学经济系名誉教授Kim Jeongsik表示:“即使半导体等部分产业复苏,其直接传导至内需的带动效应也不大,正在出现K型两极分化。如果利率维持在高位、内需低迷进一步加深,地方银行个体工商户贷款逾期率进一步上升的可能性很大。政府应研究推动建筑业复苏、提振内需等地区经济复苏方案。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。