上半年汽车保险承保损益时隔6年转亏
保费收入虽增,但医院治疗费等已发生赔款增幅更大
“综合成本率”达101.9%……高于100%的盈亏平衡点
金融监督院:“期待实施‘8周规则’改善赔付率”
数据显示,今年上半年汽车保险保险业务损益6年来首次转为亏损。受赔付率上升、医院治疗费增加等影响,保险业务损益显著恶化。

金融监督院15日发布的《2026年上半年汽车保险经营业绩(暂定)》显示,上半年汽车保险保费收入为10.6384万亿韩元,较去年同期的10.2115万亿韩元增长4.2%。这主要受汽车保险投保车辆增加,以及保险公司今年年初平均上调约1.3%汽车保险费率的影响。
汽车保险总损益为2380亿韩元,较去年同期的3820亿韩元减少37.7%。其中,保险业务损益录得1848亿韩元亏损,自2020年上半年以来时隔6年转为亏损。赔付率与费用率(净营业费用/已赚保费)之和的“综合成本率”达到101.9%,超过了100%的盈亏平衡点。综合成本率越高,意味着保险公司的承保业务盈利能力越低。费用率为17.0%,较去年同期的16.4%上升0.6个百分点;赔付率也从去年同期的83.3%升至84.9%,增加1.6个百分点。
综合成本率超过盈亏平衡点,是因为尽管保费收入增长带动已赚保费增加,但以医院治疗费为主的人身赔偿增加,加上汽车维修工时费等财产赔偿也有所上升,导致已发生赔款的增幅更大。
不过,投资损益为4228亿韩元,较去年同期增长20.2%。因此,尽管保险业务出现亏损,汽车保险整体总损益仍维持盈利。
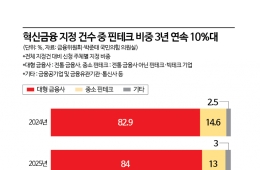
大型保险公司——三星火灾海上保险、现代海上火灾保险、KB保险、DB保险——的市场份额为84.8%,较去年年底下降0.2个百分点。中小型保险公司——韩华保险、Meritz火灾海上保险、乐天保险、Yebyeol保险、兴国火灾海上保险——的市场份额上升1.6个百分点至11.0%;非面对面专业保险公司——AXA保险、Hana保险、Carrot保险——的市场份额则下降1.4个百分点至4.2%。
金融监督院预计,随着自本月10日以后发生的交通事故起实施所谓的“8周规则”,即对轻伤患者(伤残等级12至14级)的长期治疗必要性进行审核,未来汽车保险赔付率有望得到改善。根据8周规则,交通事故轻伤患者如需在事故发生8周后继续接受治疗,须在事故发生之日起7周内提交诊断证明、诊疗记录等能够证明治疗必要性的材料,并接受专科医疗人员审核。
金融监督院计划通过8周规则及未来治疗费支付标准调整等轻伤患者对策,减少保险金不当流失并改善汽车保险赔付率。该机构认为,若赔付率改善效果显现,汽车保险费率的下调空间也将扩大。金融监督院相关人士表示:“将与有关机构共同应对,避免因汽车保险轻伤患者对策实施而给守规消费者带来不便。”并称:“将持续监管,确保通过制度改善带来的汽车保险赔付率改善效果,未来能够转化为全民汽车保险费率下调。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。