[独家]金融沙盒获指定企业五家中四家为大型机构……金融科技连续3年处于10%区间[没有创新的创新金融]①
获监管特例认可的“创新金融服务”制度
大型机构占比从2019年33%升至今年7月81%
Park Juntae议员:“应完善审查制度”
在为新型金融服务提供市场测试机会的创新金融服务认定制度中,本应引领创新的金融科技企业却出现被边缘化的现象。有观点指出,传统金融机构提交的申请大多获批,导致该制度的运行偏离初衷。
据国会政务委员会所属国民力量党议员Park Juntae办公室15日从金融委员会获得的《创新金融服务按企业类型划分的认定数量》显示,自制度于2019年首次实施至今年7月,中小金融科技企业获认定数量占整体认定数量的比重低于大型金融机构。大型金融机构是指银行、信用卡、保险、证券等相关传统金融机构;中小金融科技企业则指非传统金融机构的金融科技及大型科技企业。创新金融服务制度是指,对于在既有金融服务的提供内容、方式、形态等方面具有差异化的金融业务或相关业务开展过程中提供的服务,给予监管适用特例的制度。该服务由金融委员会创新金融审查委员会认定,并综合服务创新性、消费者便利等因素进行遴选。

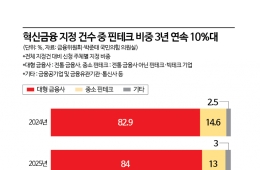
具体来看,除2019年中小金融科技企业占比为59.7%、高于大型金融机构的32.5%外,其余年份均低于大型机构。自2020年起,除2023年为42.9%外,占比一直处于10%至20%区间;2024年为14.6%,2025年为13%,今年7月为17.1%,连续3年停留在10%区间。相比之下,大型金融机构同期一直维持在50%至70%区间,尤其是在2024年首次突破80%,达到82.9%;2025年为84%,今年7月为80.5%,与金融科技企业维持在10%区间形成鲜明对比。
从申请数量与认定数量之比,即认定率来看,大型金融机构的“强势”仍在持续。大型金融机构自2019年至今年7月共申请971项创新金融服务,其中852项被认定为创新金融服务,认定率达88%。大型金融机构在2019年至2023年的5年间,只要提出申请便全部获认定为创新金融服务,认定率为100%。此后,2024年为88%,2025年为96%,今年为33%。反观中小金融科技企业,319项申请中仅217项获认定,认定率仅为68%。其认定率从2019年的87%起步,2020年至2022年均为100%,但自2023年的96%开始下滑,2024年降至51%,2025年为71%,今年7月仅为22%。

金融委员会也已认识到创新金融服务制度存在的问题,并提出改善方案。其于今年6月发布的《金融监管沙盒制度创新友好型改善方案》中,包括扩大对有前景创新服务的排他性运营权、完善审查标准等内容。
金融科技行业认为,有必要结合行业特性重新设计制度。一名金融科技企业相关人士表示:“审查阶段未能考虑金融科技的特性,因此很难获得创新服务认定;服务认定期结束后,与既有金融机构竞争也存在结构性局限。”为此,业内提出将审查程序划分为金融科技通道和既有金融机构通道分别运行,以及采用附条件认定等方案。所谓附条件认定,是指服务创新性卓越时,即使在人力、物力条件方面略有不足,也可附以后续补充完善为条件,将其认定为创新金融服务。

Park Juntae议员表示:“创新金融的机会集中于大型金融机构,真正属于金融科技企业的发展空间正不断缩小。为使金融科技行业拥有充足动力推出新服务,有必要改善审查制度。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。