5日假释期结束……预计将正式开展经营活动
核心轮胎业务稳健……翰昂系统
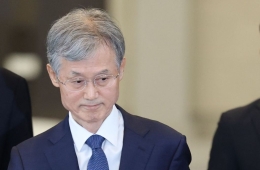
Hankook & Company集团会长Cho Hyunbum摆脱司法风险后,即将全面重返经营一线。Cho于2026年7月30日获假释,此前一直出席主要会议、了解集团重点事务,但始终克制开展全面经营活动。随着其假释期于9月5日结束,此前被推迟的业务战略及组织架构调整预计将加速推进。
据业内8日消息,Cho重返经营岗位后,预计将重点推进去年纳入集团版图的翰昂系统实现正常化,以及 확보新增长动力。尤其是,集团层面此前持续推进的人工智能和数据技术,预计也将获得更多支持,以将其转化为实际业务成果。

Cho重返经营岗位后的首次公开活动,是出席于2026年8月20日举行的集团人工智能转型创新会议。当天会议将Cho一直强调的人工智能转型列为核心议题。其构想是超越单纯的数字化转型,将人工智能融入业务、生产及组织文化的各个环节,从而切实提升竞争力。
集团基本面相对稳健。韩泰轮胎科技2026年第二季度合并口径销售额为5.6825万亿韩元,营业利润为5591亿韩元。营业利润同比增长58.1%,营业利润率提升至9.8%。
轮胎业务销售额为2.8073万亿韩元,营业利润为4832亿韩元,营业利润率达到17.2%,成为业绩增长的主要动力。大尺寸轮胎和电动车轮胎销量扩大带来的产品结构改善,以及有利的汇率影响,均推动了业绩增长。财务结构也有所改善,负债率从一年前的101.1%降至84.7%。
Hankook & Company第二季度营业利润也达到1002亿韩元,同比增长35.6%。不过,业绩未达市场预期。受美国关税影响,能源解决方案业务订单减少,导致销售确认延后。
斥资逾2万亿韩元押注翰昂系统,如今须交出成果
翰昂系统是Cho面临的最大考验。韩泰轮胎自2015年起便投资翰昂系统。继去年向第三方定向增发投入约6000亿韩元后,今年1月又以1.2159万亿韩元收购Hahn & Company所持18.09%股权。由此,持股比例提升至54.77%,成为最大股东。为取得翰昂系统经营权而投入的资金已超过2万亿韩元。
然而,收购后企业价值未达预期,因而产生减值损失。韩泰轮胎在合并财务报表中,对收购翰昂系统过程中确认的无形资产计提了2287亿韩元减值;在单独财务报表中,也对投资股票确认了903亿韩元减值损失。
最终,翰昂系统已不只是被纳入集团旗下的子公司,更成为必须证明大规模投资成效的核心课题。
其业绩正呈改善态势。翰昂系统2026年第二季度销售额为2.8752万亿韩元,营业利润为1037亿韩元,营业利润同比增长61.2%。按上半年计算,销售额为5.6235万亿韩元,营业利润为2009亿韩元,营业利润较去年同期的854亿韩元增长逾一倍。当期净利润也从去年上半年亏损377亿韩元转为今年盈利1547亿韩元。
财务结构也在改善。截至6月底,负债率为157.2%,低于去年年底的168.1%。鉴于公司正以实现全年销售额11万亿韩元、营业利润率5%为目标,推进降本及运营效率提升,Cho回归后,关键在于将目前的业绩与现金流改善固化为结构性的盈利能力复苏。
热管理、人工智能、数据……须寻找新的增长轴
扩大翰昂系统的业务组合,也是Cho的课题。随着纯电动车、混合动力车、插电式混合动力车及增程式电动车等多种动力系统并存,管理电池和汽车电子零部件热量的技术重要性日益提升。
翰昂系统正基于汽车热管理技术,研究人工智能数据中心液冷、储能系统热管理等新业务。电动化业务也延续增长势头。2026年第二季度,电动化车辆相关销售额占比为31%,较去年同期上升2个百分点。
售后市场也被培育为新的增长轴。继去年参加北美最大的汽车售后市场展会汽车售后零部件展后,公司于今年1月新设了专门负责全球售后市场的组织。近期还在官方网站开设售后市场专页,着手扩大全球分销商及经销商网络。
Cho近期参与乐天租车收购竞标,也被解读为其未来移动出行战略的延伸。据悉,他不仅看重租车业务稳定的现金创造能力,也关注车辆运行过程中积累的数据可用于自动驾驶研发这一点。不过,在收购竞标中,集团最终因资金实力不敌美资全球私募股权基金Texas Pacific Group而落败。
人工智能同样是集团的核心增长轴。Hankook & Company集团自2019年起与韩国科学技术院合作,将人工智能应用于轮胎研发及生产。人工智能材料组合筛选、轮胎花纹设计及产品检测自动化等均为代表性应用。
一名业内人士表示:“翰昂系统整合、基于人工智能的创新、未来移动出行业务扩张等重大课题堆积如山。Cho回归后,集团能以多快速度落实增长战略,将成为未来企业价值的关键变量。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。