顺应人工智能时代,推动数据利用监管合理化
提高信用薄档案者的金融可及性,推进普惠金融扩大
政府已着手全面改革已维持30多年的个人信用信息同意制度,以适应人工智能(AI)时代。其构想是,放宽阻碍金融业数据利用的过度事前同意监管,激活金融业的人工智能转型和替代性信用评估,并提高金融记录不足的“信用薄档案者”的金融可及性,扩大普惠金融。

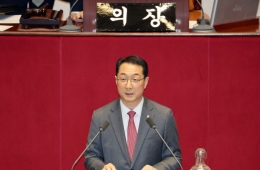
金融委员会16日在政府首尔办公大楼举行“个人信用信息同意制度改革法律咨询团”启动会议,由副委员长 Kwon Daeyoung 主持,并就信用信息同意制度的改革方向进行了讨论。咨询团由学界和法律界的国内外数据法专家组成。
Kwon Daeyoung 表示:“个人信用信息利用同意制度在运行上过于严格和僵化,反而未能切实保护金融消费者对个人信息的自主决定权。”他还称,“有必要从根本上重新审视这项已维持30多年的陈旧监管。”他并强调:“将在切实保护金融消费者权益的同时,通过安全利用数据,推动金融业创造更具包容性和生产性的价值,朝这一方向完善制度。”
现行个人信用信息同意制度自1995年《信用信息法》制定时引入后,随着监管持续加强,原则上在信息的收集、利用、提供、查询等所有阶段都要求逐项、事前同意。因此,金融公司需要提交篇幅庞大的同意书,金融消费者则被指在信息处理过程中承担了几乎全部责任。
金融业在获取金融消费者同意方面同样存在相当大的限制,因此基于人工智能和数据的服务开发及推出并不容易。
今后随着数据利用扩大,利用非金融信息等进行的替代性信用评估有望进一步升级,对原有金融记录不足的青年、初入社会者、家庭主妇等信用薄档案者的金融供给也将扩大。
基于此,金融委员会判断,有必要对《信用信息法》中的同意监管进行更为灵活的改革。尤其还考虑到,日本和欧盟等主要国家和地区正呈现出为培育人工智能产业、 확보全球竞争力而放宽个人信息利用监管的趋势。
以欧盟为例,去年已推动朝着将为开发人工智能而利用个人信息认定为信息处理者“正当利益”的方向进行监管改革。日本也正推进修改《个人信息保护法》,拟引入以人工智能开发为目的的个人信息利用特别规定。
金融委员会表示,将参考这类海外立法动向,完善韩国国内《信用信息法》体系,使其符合国际标准。今后将通过法律咨询团讨论制定具体改革方案,并在听取金融消费者、金融业及专家意见后,推进修改《信用信息法》。
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。