[漫步闲谈]Oh Hwa-kyung 存款银行中央会长:“请放宽并购监管,让‘第二个教保-SBI 交易’得以促成”
O Hwagyeong储蓄银行中央会长专访
“OK交易”告吹但“SBI交易”成功
连任第1年…“剩余任期将推进放松监管”
NPL子公司启动…“拖欠率每年下降0.5个百分点”

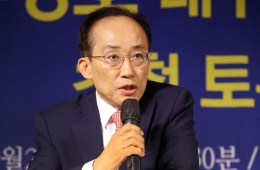
储蓄银行中央会会长 Oh Hwagyeong 24日在首尔中区南山谷韩屋村一边步行一边接受《亚洲经济》“漫步访谈”专访。Oh 会长表示,自己到初中一直是足球运动员,但因受伤做了膝盖手术,如今无法长时间行走,感到十分遗憾。姜振亨 记者提供
View original image储蓄银行中央会会长 Oh Hwagyeong 四兄弟名字中的轮字寓意“富贵荣华”。他是储蓄银行中央会53年历史上首位出身民间并成功连任的会长。他认为自己的使命,不仅是自己享受富贵荣华,更是要让大韩民国的普通百姓多一人能够享受富贵荣华。
为接受《亚洲经济》的采访,24日上午在首尔中区忠武路南山谷韩屋村见到 Oh 会长时,他表示:“膝盖不好,不能长时间行走,感到有些遗憾。”他在初中之前一直活跃于足球选手行列,但因受伤接受了膝盖手术。他笑着说:“现在是靠着当年留下的运动底子在撑着生活。”
他的体力依然旺盛。不仅与全国79家储蓄银行的首席执行官(CEO)保持密切往来,还不断会见政界、官界、财界人士。准备多条领带和多件夹克是基本配置。他把自己形容为“像杂草一样活过来的人”。大学毕业后进入证券公司工作,用14年时间一路做到外资银行专务。由于职业生涯一路奔跑几乎没有空档,孩子们还给他起了“Smile”的绰号,希望他笑着生活。如果身体不健康,很难消化这样的生活。
有必要通过激活储蓄银行并购,促成大型“超级交易”

O Hwagyeong储蓄银行中央会会长24日在首尔中区南山谷韩屋村接受《亚洲经济》“漫步政谈”专访。O会长当天就放宽储蓄银行并购监管、处置不良房地产项目融资债权等热点问题以及中央会方针,进行了1小时的详细说明。姜真亨记者提供
View original imageOh 会长在采访中强调,应通过积极的并购(M&A),进一步培育出像 SBI储蓄银行、OK储蓄银行这样的大型储蓄银行。为促成类似教保生命收购 SBI储蓄银行这样的“超级交易”,有必要对大型机构与中小型机构实施差异化的监管体系。他表示:“要像收购 SBI储蓄银行的教保生命那样,引导多样化的参与者(收购方)进入市场”,“对储蓄银行的收购需求是充足的。”他接着补充说:“希望与 OK储蓄银行的交易告吹后,Sangsangin储蓄银行的出售能尽快推进。”
他也提出了保护金融消费者的方案。他表示,不能仅仅停留在柜台员工向客户告知债务重组、利率下调请求权等制度层面,而应由个人数据(MyData)业务机构每6个月进行一次信用评估,发掘金融交易履历不足的“新信用记录者”。但他同时指出:“金融监督院所强调的消费者保护范围过于宽泛”,“有可能被解读成‘挂在鼻子上是鼻环,挂在耳朵上是耳环’式的随意解释。”他还表示:“把电信诈骗事故的责任全部由金融公司承担的制度,其正当性验证并不充分”,“需要明确的原则。”
他还指出,为稳定房价而强化贷款监管后,前往第二金融圈申请生活资金贷款的低收入群体,贷款过程变得有些僵化。Oh 会长表示:“通过逾期来拆东墙补西墙(转贷还旧债)的金融消费者,更有可能沦为信用不良者”,“既然住房抵押贷款政策的目的在于稳定房价,而住房抵押贷款客户大多是第一金融圈的客户,就应该通过对贷款政策进行‘精准调节’,减少第二金融圈消费者的损失。”
有必要放宽营业区域义务贷款比例……不良资产子公司正式运转

储蓄银行中央会会长 Oh Hwagyeong 24日在首尔中区南山谷韩屋村接受《亚洲经济》“漫步政谈”专访。Oh 会长当天就放宽储蓄银行并购 M&A 监管、处置不良房地产项目融资 PF 债权等热点议题以及中央会方针等,详细阐述了约1小时。记者 Kang Jinhyeong 提供
View original image他表示,也有必要放宽营业区域义务贷款比例。储蓄银行将全国划分为6大区域(首尔、仁川·京畿、釜山·庆南、大邱·庆北·江原、湖南、忠清)开展业务。首尔、仁川、京畿区域的贷款必须有50%,地方区域则必须有40%以上在本区域内发放。然而,国内储蓄银行贷款余额的85%集中在首都圈,导致地方储蓄银行很难满足本地区义务比例。
Oh 会长表示:“在地方建筑业不景气、区域贷款需求下滑的情况下,40%的义务比例并不现实”,“我们已经向金融委员会提出,将地方的比例下调至30%的请求。”例如,湖南地区7家储蓄银行的地区生产总值(GRDP)仅占国内生产总值(GDP)的8.9%,却仍需满足40%的贷款比例。他感叹说:“即便优质房地产抵押物在其他地区,也无法发放贷款,只能带着这种结构性‘劣势’开展业务。”
自2022年“乐高乐园”事件之后,如何处置不良房地产项目融资(PF)债权成为行业课题。Oh 会长解释说:“中央会旗下不良债权(NPL)专业子公司‘SB NPL 贷款’已经完成放贷业注册,将从年底开始正式运转。”
自12月起,将启动规模为账面价值1000亿韩元的不良资产收购,并计划以本金余额(OPB)为基准,年均收购1000亿至5000亿韩元。按测算,若成功,可将行业逾期率每年降低0.1至0.5个百分点。他表示:“将尽快把目前约5亿韩元的资本金增至100亿韩元,以处理1000亿韩元规模的不良债权。”
对于金融监督院长 Lee Chanjin 本月4日在与储蓄银行CEO座谈会上叮嘱“今后要避免顺应房地产景气进行高风险信贷运用”一事,Oh 会长表示认同。他表示,截至第二季度(6月底),全国79家储蓄银行平均国际清算银行(BIS)资本充足率已被提升至15.6%的历史最高水平,并通过事先提取拨备,具备了吸收损失的能力。Oh 会长表示:“我们通过强化项目可行性评估标准、实施现场检查和运行预警系统等方式,检查在项目融资贷款过程中可能产生的潜在风险,并努力降低风险。”
以下为与 Oh 会长的一问一答
-今年3月连任后,您将放宽并购监管作为课题提出。
▲必须更加积极地激活储蓄银行并购。有必要灵活接纳具备资本实力和经营意志的收购方。目前审批权掌握在金融监管当局手中。现在只考察收购方是否把公司经营好、是否具备大股东适格性。对于想新进入储蓄银行市场的需求,应当更灵活地予以接纳。
-对收购 Sangsangin储蓄银行的需求如何?
▲意图收购储蓄银行的机构相当多,一些个人也希望收购。过去5至6年间,当局对私募基金(Private Equity)收购储蓄银行一直持保守态度。虽然并无禁止收购的规定,但由于私募基金的商业模式是在短期内做大资产后再出售,因此被认为不适合储蓄银行的中长期经营。不过,Sangsangin储蓄银行必须尽快出售,据我所知,目前正在与新的交易对手接触中。
-有观点称,由于 OK储蓄银行收购 Sangsangin储蓄银行告吹,行业期待受挫。
▲可以理解,当局在经历了2011年至2012年被称为“储蓄银行事件”的营业中止风波之后,对并购的大型化与广域化、即放松监管持谨慎态度。但储蓄银行的所有权结构有必要多元化,包括金融控股公司、证券公司、外资金融公司等。规模越大的公司,越具备专业的管理体系,不仅业绩表现优异,风险管理水平也更高。它们在当局强调的消费者保护方面也执行得更为彻底。应当像收购 SBI储蓄银行的教保生命那样,引导具有实力的多种行业参与者进入储蓄银行市场。为此,有必要放宽大股东赠与、继承税制,并支持收购方能够自主实现投资资金回收(退出)。
-外界评价称,您在任期内设立不良资产子公司,构建了系统性的房地产不良项目融资债权处理体系。
▲在储蓄银行事件之后,外界仍批评我们依赖房地产项目融资,这确实是事实。但与开发商仅以约3%的总项目成本作为资本金不同,储蓄银行必须投入20%。道德风险因此大幅减少。问题在于,一旦项目遇到困难,参与集合贷款(银团贷款)的债权人就会试图迅速抽身。当借款人(借钱的机构或个人)陷入困境时,他们不是帮助其走出危机,而是想着切断贷款。只要部分债权人退出,项目就可能垮塌。必须建立制度,在核查项目成功可能性之后,能够进行展期、降息和债务重组。例如,可以设立这样的规则:若四分之三的债权人同意,其余四分之一也必须强制参与。
-前任会长也提出过设立不良资产子公司的构想,但真正将其付诸实施的是您,这被视为您的成绩。
▲目前资本金仅有约5亿韩元,必须尽快增至100亿韩元。《放贷业法》施行令规定,放贷公司的总资产不得超过资本金的10倍。若将资本金增至100亿韩元,就可以收购1000亿韩元规模的不良债权。比如,以1000韩元收购的债权,通过重组以700韩元、500韩元出售的方式处置。这将有助于储蓄银行业界快速处置不良债权。
-在今年年底或明年之前,是否对不良资产子公司设定了具体目标?
▲我们于今年5月成立了公司,本月完成了放贷业注册。已经协商从下个月起在两个月内推进增资。从今年12月起,将启动规模为账面价值1000亿韩元的不良债权收购。明年计划在追加增资的同时,推进向资产管理公司转型。一旦转型为资产管理公司,即使不直接收购,也可以执行受托管理业务。通过这一方式,可以改善储蓄银行的经营指标和市场信任度。我们计划每年收购1000亿至5000亿韩元的不良资产,预计每年可将行业逾期率降低0.1至0.5个百分点。
-金融监督院长 Lee Chanjin 在与储蓄银行CEO座谈会上叮嘱“要避免以项目融资等高风险贷款为主的经营”,您怎么看?
▲储蓄银行业界平均BIS资本充足率为15.6%,处于历史最高水平。我们事先计提拨备,并同步扩大资本,确保了充足的损失吸收能力。我们还致力于多元化信贷资产组合,强化内部控制和审查能力。为降低项目融资贷款过程中的风险,我们正在强化项目可行性评估标准,实施现场检查,并运行预警系统。储蓄银行是面向中、低信用脆弱借款人开展业务的金融机构。因此,在并购激活、营业区域义务贷款比例放宽、贷款和有价证券投资限额设定等方面,也有必要根据资产规模实施差异化监管。
-业界一直要求放宽营业区域义务贷款比例。
▲在储蓄银行100万亿韩元贷款余额中,有85万亿韩元集中在首都圈。实际上,首尔·仁川·京畿区域的储蓄银行是大型机构,其余4个区域则是中小型机构。例如,湖南地区生产总值(GRDP)甚至不到国内生产总值(GDP)的10%,但仍被要求将40%的贷款必须在湖南地区发放。正因如此,即使在其他地区有优质抵押物,也难以执行贷款。我们已向金融委员会请求,将地方的义务比例下调10个百分点至30%。同时,我认为,即便将釜山·庆南、大邱·庆北·江原、湖南、忠清等4个地方区域合并,也不会有问题,这将有助于提升区域信贷的自生能力。
-政府为管理家庭贷款和房价而强化了住房抵押贷款监管。
▲住房抵押贷款与第二金融圈的关联并不大。大部分客户是在银行(第一金融圈)办理相关业务。但此次监管却使利用储蓄银行和信用卡公司的客户遭受损失。他们收入不高,是为筹措生活资金而来,很大一部分是为生计而非经营筹资。有些人即使出现短期逾期,也会通过转贷来维持还款。但今后他们成为信用不良者的可能性大大增加。除住房抵押贷款外的其他贷款,应通过“精准调节”,让第二金融圈客户能够顺利借到生活资金。第二金融圈贷款并不会推高房价。
-金融监督院在CEO座谈会上强调了消费者保护。
▲我们正督促储蓄银行柜台员工,向客户充分告知债务再调整、利率下调请求权等制度。但如果放宽对个人数据业务机构的监管,让其每6个月实施一次客户信用评估,并将结果反映到信用等级中,这种方式更为有效。若信用分数提升,就相应下调贷款利率。这样可以减少只有了解制度的客户才受益、不知道制度的客户则无缘受益的“盲区”。目前金融当局所强调的消费者保护范围过于宽泛,极易被“挂在鼻子上是鼻环,挂在耳朵上是耳环”式地随意解读。让金融公司全额承担电信诈骗损失的制度,其正当性验证也不足,甚至会引发“那谁来养牛?”这样的不满声音。必须确立明确的原则。
-谁是储蓄银行中央会会长 Oh Hwagyeong
储蓄银行中央会会长 Oh Hwagyeong 于1989年在首尔证券(现 Eugene Investment & Securities)担任产业分析研究员,开始了社会生活。2003年,他出任香港上海汇丰银行(HSBC)韩国分行营业总括专务。自2007年起的3年间,他调任该行中国分行,担任 Korea Desk 副总裁。自2010年起的8年间,他先后担任 Aju Capital 和 Aju储蓄银行副社长、代表理事。2018年至2022年,他担任 Hana储蓄银行代表理事,自2022年至今的4年间,一直担任储蓄银行中央会会长。1988年,他毕业于成均馆大学经营·会计学系,1995年在高丽大学研究生院取得财务管理硕士学位。他在会计与财务领域的能力,最终体现在作为储蓄银行中央会会长首次设立不良资产子公司这一成果上。储蓄银行业界认可他是在地方房地产破产等危机情况下,搭建起“控制塔”的关键人物。
-储蓄银行中央会会长 Oh Hwagyeong 个人履历
▲1960年出生于京畿议政府 ▲成均馆大学经营·会计学系学士 ▲高丽大学经营大学院经营学(财务管理)硕士 ▲沃顿商学院最高经营者课程(KMA-Wharton)结业 ▲首尔证券产业分析分析师 ▲HSBC韩国分行营业总括·专务 ▲HSBC中国分行 Korea Desk 副总裁 ▲Aju Capital 营业总括副社长 ▲Aju储蓄银行代表理事 ▲Aju Capital 代表理事 ▲Hana储蓄银行代表理事 ▲储蓄银行中央会会长

对谈=Lee Seonae 经济金融部部长
整理=Moon Chaeseok 记者
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。