被迫“去中国化”的韩国电池企业…特朗普减税法案是毒药还是良药
电池产业协会召开美国预算调整法案说明会
先进制造税收抵免适用PFE规定
韩电池企业面临剔除中国供应链难题
“ESS等新兴市场需积极开拓”

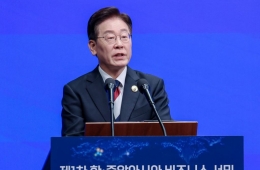
前产业通商资源部部长、Kim & Chang 法律事务所顾问 Sung Yunmo 在21日举行的“美国 OBBBA 法律及签证应对战略说明会”上致贺词。2025.7.21. 韩国电池产业协会供图
View original image本月4日,美国总统Donald Trump签署的2025年预算调整法案《一个又大又美的法案(OBBBA)》正成为韩国电池企业面临的又一项挑战。根据该法案,以《通胀削减法案》(IRA)为依据的电动汽车补贴(30D)被确定提前废止,但由于先进制造税收抵免(AMPC,45X)得以维持,韩国企业暂时松了一口气。
不过,随着在先进制造税收抵免中追加了排除中国供应链的条件,获取补贴的门槛变得更加严苛,这也使得“摆脱中国供应链”成为韩国电池企业必须解答的课题。专家分析称,对于已经构建了去中国化供应链的韩国电池企业来说,反而可能成为机遇。同时,业界也持续呼吁,应积极开拓电动汽车以外的无人机、机器人、储能装置(ESS)等新兴市场。
韩国电池产业协会于21日下午在首尔良才洞EL Tower举办了“美国OBBBA法案及签证应对战略说明会”。在产业通商资源部和外交部主办的本次活动中,来自金&张律师事务所、律师事务所律村、KOTRA、产业研究院、律师事务所大伦等机构的专家,分别就OBBBA的主要内容及意义、韩国电池企业的应对方案等进行了发布。
适用于先进制造税收抵免的PFE标准是什么?
随着OBBBA的制定,原计划维持至2032年底的最高7500美元环保汽车税收抵免(30D、45W)将从今年9月30日之后起被废止。
对于先进制造税收抵免(AMPC,45X),其适用期限、直接退税制度及向第三方转让等内容均维持《通胀削减法案》原案。韩国电池企业在美国境内生产的电池芯和模块将可享受至2032年的税收抵免。
但需要注意的是,在先进制造税收抵免中追加了“受禁外国机构”(PFE,Prohibited Foreign Entity)合规条件。受禁外国机构是在既有电动汽车补贴(30D)标准中适用的“受关注外国机构”(FEOC)规定基础上进一步强化的概念。
根据OBBBA规定,若中国、朝鲜、俄罗斯、伊朗等特定国家(Covered Nation)的受禁外国机构在美国进行投资、制造和生产,则不得享受先进制造税收抵免、清洁电力投资税收抵免(ITC)及生产税收抵免(PTC)等各类税收优惠。这一措施实际上旨在排除中国供应链,韩国企业由此被迫面对“去中国化”的任务。
受禁外国机构分为两种形式:特定外国机构(SFE,Specific Foreign Entity)和受外国影响机构(FIE,Foreign Influenced Entity),并分别接受监管。
受禁外国机构的第一类——特定外国机构(SFE),分为五种类型:▲在《国防授权法案》(NDAA)中被定义为可能威胁美国国家安全的特定外国机构(如华为、DJI等)▲在美国境内经营的中国军工企业(如CATL等)▲依据《维吾尔强迫劳动预防法》被指定的机构▲根据《国防授权法案》由美国国防部排除在电池采购对象之外的机构(如CATL、BYD等)▲受外国控制机构(FCE,Foreign-Controlled Entity)。
其中,受外国控制机构是指由以下四类主体之一控制的机构:▲特定国家▲特定国家政府的机关或其下属机构▲特定国家的国民或公民(不包括美国公民及永久居民)▲依特定国家法律设立的法人或总部位于特定国家的法人。
受禁外国机构的第二类——受外国影响机构(FIF)有两种情形:一是特定外国机构通过任命权、股权或债务关系行使影响力;二是特定外国机构被赋予实际控制权。在这两种情况下,即使该机构本身不属于特定外国机构,也会被视为受禁外国机构。
美国政府为量化判断受禁外国机构“实质性支持”的标准,引入了“实质性支持成本比率(MACR)”。享受税收抵免的企业必须按照MACR的年度上限,逐步降低来自特定国家材料的比重。
以电池为例,2026年起,只有当来自非受禁外国机构的材料占比达到60%以上时,企业才能享受税收抵免;这一比例在2027年提高至65%,2028年为70%,2029年为80%,2030年及以后为85%。至于该比例是否仅包含一级供应商,相关争议仍然存在。
金&张律师事务所的外籍律师Park Soyeon表示:“随着OBBBA的制定,韩国电池企业必须降低对中国的依赖比例。虽然先进制造税收抵免的金额可能会有所减少,但对于已经实现供应链去中国化的企业而言,这将成为新的机遇。”
Park律师建议称:“在最终指南出台之前,韩国电池企业应积极对美国政府展开公关和沟通工作,引导政策朝有利方向发展。”实际上,美国福特公司通过积极游说,使得采用与中国CATL签订许可协议方式生产的电动汽车动力电池芯,也能够享受先进制造税收抵免。
无人机、机器人、ESS等美国新市场需积极开拓
虽然先进制造税收抵免得以保留,但随着美国国内电动汽车补贴被取消,电动汽车动力电池产量预计将会下降,韩国电池企业可获得的先进制造税收抵免规模也将随之缩减。专家建议,应积极开拓能够弥补电动汽车电池需求下滑的新市场,其中以无人机、机器人和储能装置(ESS)最具代表性。
尤其是ESS,即使在OBBBA制定之后,仍然是可以持续享受投资税收抵免的领域。根据《通胀削减法案》原案,ESS可享受至2032年的税收抵免,自2033年起税收抵免将逐步缩减。
此外,ESS同样适用因OBBBA制定而新引入的中国原料限制规定(受禁外国机构),预计将为韩国企业带来新的机遇。如果再叠加Trump总统实施的高关税,中国生产的ESS用电池将失去价格竞争力。
产业研究院对外合作室室长Hwang Kyengin表示:“尽管中国企业将继续致力于对美出口ESS用电池,但一旦美国征收高额关税,其出口竞争力势必下降,韩国企业有望因此获得反向收益。”
版权所有 © 阿视亚经济。未经许可不得转载,禁止用于AI训练及使用。