3분기 영업이익률 33.8%
선제 발주로 선박 도입비 낮춰
벌크 장기계약·주주환원 강화
4분기 이익 둔화는 변수

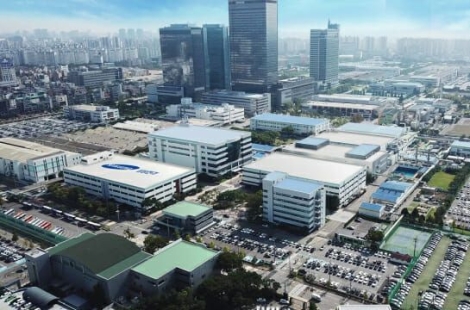
해운사의 수익성은 배가 바다에 뜨기 전부터 갈릴 수 있다. 선박을 언제, 얼마에 샀느냐가 운임이 오르내릴 때 버티는 힘을 좌우해서다. HMM HMM close 증권정보 011200 KOSPI 현재가 21,300 전일대비 600 등락률 +2.90% 거래량 1,271,791 전일가 20,700 2026.11.13 15:30 기준 관련기사 HMM, 3분기 영업이익 1조3947억원…전년比 370%↑ HMM, 선박 12척 신규 계약…올해만 6조원 투자 코스피·코스닥, 동반 서킷브레이커 발동…하락 폭 다소 줄어 의 3분기 '깜짝 실적'을 두고 증권가가 선박 구입 시점에 주목하는 이유다.
15일 미래에셋증권은 HMM의 목표주가를 2만8000원으로 7.7% 상향하고 투자의견 '매수'를 유지했다. 올해 3분기 호실적에서 원가경쟁력을 주목한 결과로 풀이된다.
HMM은 올해 3분기 매출 4조1271억원, 영업이익 1조3946억원을 기록했다. 영업이익이 컨센서스(시장전망치)를 59% 웃도는 호실적이었다. 영업이익률은 33.8%에 달했다. 컨테이너 수송량과 운임이 함께 늘면서 실적을 끌어올렸다.
눈에 띄는 것은 비용이다. 매출이 전분기보다 21.3% 늘었는데 매출원가는 9.3% 줄었다. 원·달러 환율이 내리면서 원화로 환산한 비용이 줄어든 영향으로 풀이된다.
꾸준히 가져갈 강점은 선박 도입비다. 회사는 경쟁사보다 일찍 발주한 덕분에 같은 종류의 선박을 사들이는 데 든 비용이 약 10% 낮아졌다고 설명했다. 컨테이너선은 직접 소유한 배의 비중이 높고, 빌려 쓰는 비중은 주요 선사 가운데 가장 낮은 수준이라는 점도 강점이다. 보고서는 주요 선사들이 적자를 냈던 지난해 4분기와 올해 1분기에도 HMM이 흑자를 유지했다고 짚었다.
큰 배 옆의 작은 배도 챙긴다. 거점 항구와 주변 항구를 잇는 소형 운반선인 '피더선'을 직접 발주해 외부 선박을 빌리는 비용을 줄일 계획이다. 2028~2029년 인도받는 소형선은 연결 운송망과 아프리카 신규 항로 등에 투입한다. 배의 숫자를 늘리는 데 더해 화물을 실어 나르는 경로까지 손보는 전략이다.

또 다른 버팀목은 철광석이나 원유 등을 나르는 벌크 사업이다. 회사는 2030년 선박 수 기준으로 컨테이너선과 벌크선의 비중을 6대 4로 가져갈 계획이다. 브라질 발레와 맺은 선박 8척·25년 계약처럼 장기 일감을 늘리는 데 초점을 맞췄다. 컨테이너 운임이 출렁일 때 벌크의 꾸준한 현금흐름으로 실적을 받치겠다는 구상이다.
주주환원 기준도 바꿨다. 기존에는 순이익의 30%와 시가배당률 5%에 해당하는 금액 중 작은 쪽을 주주환원 하한으로 삼았다. HMM은 12일 이 기준을 단순화해 2030년까지 순이익의 30% 이상을 주주환원에 쓰기로 했다. 여기에는 현금배당과 자사주 매입·소각이 함께 포함된다.
꼭 봐야 할 주요 뉴스
 정년 없고 월1000만원 가져간다…"전국에 단 70명 뿐" 기피 전공으로 고소득 中서 주목
다만 다음 분기까지 같은 속도로 달리기는 어렵다는 전망이다. 미래에셋증권은 운임 약보합과 환율 하락, 계절적 물동량 감소를 반영해 4분기 영업이익을 8541억원으로 예상했다. 3분기보다 39% 적다. 류제현 미래에셋증권 연구원은 "4분기 이익 안정화 속 이익 하방을 지키기 위한 선대 전략에 주목해야 한다"고 설명했다.

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>