[자본시장 정책간담회]"의무공개매수 단계적으로…고의 주가누르기 할증 과세"
이효섭 자본시장연구원 연구위원
주가누르기는 일률 연동 대신 선별 과세해야
100%는 인수 부담, 50%+1주는 거래 불확실성
저PBR 기업 명단 공표·스튜어드십 보강 필요
상장사 최대주주가 되려는 인수자가 의무공개매수로 사야 하는 지분 비율(50%+1주 vs 100%)을 두고 단계적으로 접근해야 한다는 제언이 나왔다.
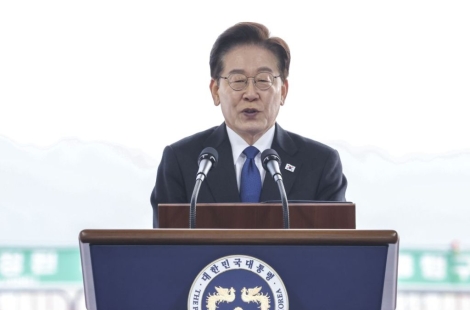
이효섭 자본시장연구원 연구위원은 13일 서울 여의도에서 열린 이재명 대통령 주재 자본시장 정책 간담회에서 '주주중심 경영확산과 기업가치 제고'를 주제로 발표하며 "주주 보호 필요성과 인수합병(M&A) 시장 위축 우려를 종합적으로 고려해 단계적 접근이 필요하고, 상증세법 등 세제 보완을 통해 고의적으로 주가를 누르는 기업에 대한 과세가 요구된다"고 강조했다.

의무공개매수 제도를 담은 자본시장법 개정안은 지난 9월 28일 법제사법위원회를 통과했다. 인수자가 25% 이상 지분을 확보해 최대주주가 되면 50%+1주를 같은 가격에 매수하도록 하는 내용이다. 현행 제도에서는 지배주주가 경영권 프리미엄을 독점한다. 이 연구위원은 매수비율을 쟁점으로 짚었다. 100% 방식은 주주 보호를 강화하지만 인수 자금이 불어나 M&A 위축 우려가 따른다. 50%+1주 안분비례 방식은 거래 불확실성 탓에 딜 성립을 어렵게 만든다.
주가누르기 과세 대상 기업에는 최소 30% 이상 할증하고 40% 이상은 검토 대안으로 올렸다. 현행 최대주주 20% 할증은 별도로 적용한다. 주가순자산비율(PBR)에 일률 연동하는 방식은 선의의 기업에 과도한 부담을 지우고 업종별 특성을 반영하지 못한다고 지적했다. 장기 저PBR 기업(13반기 중 12반기 이상 업종 PBR 하위 25%·코스닥은 10%)은 평가액의 130%와 장기평균 중 큰 값으로 주식을 평가한다. 평가 시점 급락형(1년 내 전환사채·신주인수권부사채·교환사채 발행 및 최근 6개월~3년 대비 주가 30% 이상 하락)은 장기 평균주가로 평가한다. 추정요건 판정과 위원회 심의를 거쳐 과세하는 3단계 절차를 제시했다.
꼭 봐야 할 주요 뉴스
 "요즘 누가 가나요" 위기라더니 '반전'…사람들 '북적' 매출 신기록 쓴 곳
국내 기업 가치가 낮은 원인으로는 지배구조 문제를 꼽았다. 개선 방안으로는 저PBR 기업 명단 공표 실효성 강화, 스튜어드십 코드 실효성 제고, 5%룰 공동보유자 요건 완화, 한국형 베어허그 활성화를 내놨다.

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>