'K뷰티 호황' 화장품 제조사 역대급 실적…수익성은 희비 엇갈려
코스맥스 영업익 95% 급증·한국콜마 40.5%↑
코스메카코리아는 0.1%에 그쳐
생산능력·외주비·해외법인 실적이 변수
외형성장 넘어 이익의 질 경쟁
K뷰티의 글로벌 인기에 힘입어 국내 화장품 제조자개발생산(ODM) 3사가 나란히 두 자릿수 매출 성장률을 기록했다. 다만 생산능력 부족에 따른 외주비 부담과 해외법인의 실적 등에서 격차가 벌어지면서 수익성은 희비가 엇갈렸다.
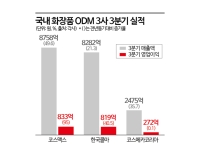
12일 화장품 업계에 따르면 국내 주요 ODM 3사(코스맥스·한국콜마· 코스메카코리아 코스메카코리아 close 증권정보 241710 KOSDAQ 현재가 98,600 전일대비 등락률 0.00% 거래량 0 전일가 95,500 2026.11.12 개장전(20분지연) 관련기사 K-뷰티 주문 '폭주'…화장품 ODM, 일제히 생산시설 확충 [Why&Next]인수회사 주식샀다 '날벼락'…코스메카 오너 2세 사법리스크 K-뷰티 고용도 '세대교체'…양대산맥 인력 줄이고, 신흥강자 두자릿수 확대 ) 중에서 가장 두드러진 성적표를 받아든 곳은 코스맥스다. 코스맥스는 3분기 연결기준 매출 8757억원, 영업이익 833억원을 기록했다. 이는 전년동기대비 각각 49.6%, 95%나 증가한 규모로, 매출은 분기 기준 사상 최대치다.
영업이익률도 지난해 3분기 7.3%에서 올해 9.5%로 2.2%포인트 상승했다. 특히 국내법인의 매출이 6161억원으로 61% 증가했고 영업이익은 677억원으로 97% 급증했다. 코스맥스는 "에센스와 미스트 등 상대적으로 수익성이 높은 제품의 주문이 늘면서 매출 증가가 이익개선으로 이어졌다"고 설명했다.
한국콜마 한국콜마 close 증권정보 161890 KOSPI 현재가 109,100 전일대비 등락률 0.00% 거래량 0 전일가 105,600 2026.11.12 개장전(20분지연) 관련기사 한국콜마, CES 뷰티테크 최고혁신상 2년 연속 수상…AI로 맞춤 립 만든다 한국콜마, 호주서 고객사 수출길 연다…박람회 상담액 68억원 한국콜마, 노화 원인 물질 만나면 비타민E 방출하는 신소재 개발…국가 신기술 지정 역시 외형 성장보다 이익 증가폭이 컸다. 3분기 연결 매출은 8282억원으로 21.3%, 영업이익은 819억원으로 40.5% 증가했다. 영업이익률은 8.5%에서 9.9%로 1.4%포인트 개선됐다. 국내 화장품 사업 매출이 4337억원으로 34.7% 증가했고 영업이익도 629억원으로 42% 늘었다. 한국콜마는"선케어와 스킨케어 제품 수요 확대에 화장품 용기 계열사 연우의 흑자 전환이 실적 개선을 뒷받침했다"고 말했다.

반면 코스메카코리아는 매출과 이익 성장세가 크게 엇갈렸다. 3분기 연결 매출은 2475억원으로 35.7% 증가했지만 영업이익은 272억원으로 0.1% 늘어나는 데 그쳤다. 영업이익률은 지난해 3분기 14.9%에서 올해 11.0%로 3.9%포인트 하락했다. 국내법인 매출이 54.9% 증가하며 처음으로 분기 2000억원을 돌파했지만 급증한 주문을 소화하기 위해 충전·포장 공정의 외주를 확대하면서 비용 부담이 커졌다.
3사 모두 외형성장을 이어나갔지만 이익의 질을 가른건 생산 효율성과 해외법인의 실적이다. 코스맥스는 고수익 제품 비중을 확대하면서 매출 증가가 이익 개선으로 이어진 반면, 코스메카코리아는 급증한 주문을 소화하기 위한 외주 생산 확대가 수익성에 부담으로 작용했다. 한국콜마는 국내 화장품 사업의 높은 수익성을 바탕으로 해외법인의 적자를 상쇄했다.
특히 해외법인의 실적 차이가 두드러졌다. 코스맥스 미국법인은 3분기 매출 695억원으로 전년 동기 대비 88% 증가했고, 지난 2분기 첫 분기 흑자에 이어 2개 분기 연속 흑자를 기록했다. 반면 코스메카코리아의 미국 자회사 잉글우드랩은 매출이 26.1% 감소한 457억원, 영업이익은 61.0% 줄어든 52억원에 그쳤다. 한국콜마 역시 중국과 북미 등 해외 화장품 법인에서 적자를 이어가면서 국내 사업과 온도 차를 보였다.
다만 영업이익률 자체는 코스메카코리아가 11.0%로 코스맥스(9.5%), 한국콜마(9.9%)보다 높았다. 특히 국내법인 영업이익은 전년 동기 대비 61.3% 증가했지만 미국 자회사의 이익 감소가 이를 상당 부분 상쇄했다.
하희지 현대차증권 연구원은 "코스메카코리아는 분기 최초 2000억원을 상회하는 매출을 시현했지만, 수주 급등에 따른 납기 대응을 위한 외주 활용 물량 확대 등으로 인해 수익성은 시장기대치 대비 하회했다"며 "향후 오창공장 가동을 통한 생산능력 확대 및 미국 자회사인 잉글우드랩의 실적 회복이 이익 성장의 핵심이 될 것"이라고 분석했다.
이에 따라 생산능력 확충이 향후 ODM 업체들의 실적을 가를 핵심 과제로 떠오르고 있다. 코스맥스는 경기 평택공장 증축을 비롯해 국내외 생산시설 확충에 나서고 있으며, 코스메카코리아는 2027년 하반기 충북 오창 신공장 가동을 목표로 설비 투자를 진행하고 있다. 한국콜마 역시 내년 하반기 세종공장 생산능력 증설이 완료될 예정이다. 주문 증가에 맞춰 자체 생산능력을 확보하고 외주 비용을 줄이는 것이 수익성 개선의 관건이라는 판단에서다.
꼭 봐야 할 주요 뉴스
 '젠슨 황' 뿐만이 아니었다…美 빅테크 거물들 사진서 발견된 '뜻밖의 공통점'
업계에서는 K뷰티의 글로벌 성장세가 이어지더라도 ODM 업체 간 실적 차별화는 더욱 뚜렷해질 것으로 보고 있다. 이교석 신영증권 연구원은 "K뷰티의 글로벌 인기로 내년에도 ODM들이 외형성장은 이뤄내겠지만, 이 과정에서 생산능력이 따라가지 못해 고정비 상승이 예상되는 만큼 영업이익률 개선에 대해서는 보수적"이라고 평가했다.

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>