개인 예금비중 40% 아래로…'알짜 조달창구'가 흔들린다
국내 5대 은행 예금 중 개인예금이 차지하는 비중이 40% 아래로 떨어진 것으로 나타났다.
은행으로서는 알짜 자금조달 창구로 인식됐던 개인예금이 축소되면서 유동성과 마진 관리 부담이 커졌다.
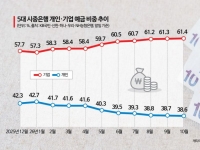
6일 금융권에 따르면 5대 은행의 지난달 말 개인예금 비중은 38.6%로 올해 들어 가장 낮았다.
10월 38.6%…1월보다 4.1%P 하락
기업예금 129조 늘 때 개인 29조 줄어
반도체 자금 유입·증시 머니무브 영향
"조달비용 확대, 유동성·마진 부담 커져"
국내 5대 은행 예금 중 개인예금이 차지하는 비중이 40% 아래로 떨어진 것으로 나타났다. 올해 6월 처음으로 40% 선이 무너진 뒤 5개월 연속 30%대에 머물며 지난달에는 최저치를 기록했다. 반도체 기업이 벌어들인 자금이 대거 기업예금에 유입된 데다 올해 지속된 증시로의 머니무브(자금 이동) 영향으로 풀이된다. 은행으로서는 알짜 자금조달 창구로 인식됐던 개인예금이 축소되면서 유동성과 마진 관리 부담이 커졌다.
개인예금 비중 6개월 연속 하락…10월 38.6% 최저

6일 금융권에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협)의 지난달 말 개인예금 비중은 38.6%로 올해 들어 가장 낮았다. 개인예금 잔액은 679조2014억원으로 증시 조정 등의 영향으로 전월 대비 5조5159억원 증가했으나 비중은 오히려 하락한 것이다. 이는 기업예금이 전월 대비 11조3483억원 늘어나며 더 큰 폭으로 증가한 데 기인한다.
개인예금 비중은 2022년부터 지난해까지만 해도 41~43%대를 유지해왔다. 연말 기준으로 ▲2022년 41.9% ▲2023년 43.3% ▲2024년 43.6% ▲2025년 42.3%였다. 하지만 올해 들어 대체로 하락세를 보이다가 6월 39.5%로 처음 40% 선이 무너졌고, 이후 5개월 연속 40%를 밑돌고 있다. 올 1월(42.7%)과 비교하면 10월까지 4.1%포인트 하락했다.
연초와 비교해 개인예금 비중이 축소된 것은 잔액이 줄어든 영향이다. 개인예금은 올 1월 707조8031억원에서 10월 679조2014억원으로 약 28조6000억원(4.0%)이 줄었다. 개인예금 감소는 5~7월에 집중됐다. 당시 증시 호황에 따른 머니무브(자금 이동)가 활발하게 이뤄지며 석 달 연속 11조원 안팎이 줄어드는 등 모두 33조5000억원이 빠져나갔다. 개인예금 비중이 40% 아래로 떨어진 시기와 맞물린다. 이후 증시 조정기와 금리 인상기가 맞물리며 개인예금은 9월부터 재유입되는 분위기지만, 증권 자체 수신 상품이 늘면서 유출 규모를 상쇄하지 못하는 상황이다.
기업예금이 큰 폭으로 늘어난 것도 개인예금 비중 축소에 영향을 미쳤다. 기업예금은 올 1월 950조6857억원에서 10월 1079조5509억원으로 128조9000억원(13.6%) 늘었다. 반도체 등 호황 업종의 여유 자금이 대거 은행권으로 유입되면서 증가 폭을 키웠다. 이 기간 5대 은행 전체 예금이 100조원 이상 늘었는데, 사실상 기업예금이 이를 채운 셈이다.
늘어난 덩치보다 '질'이 문제…은행 유동성·마진 관리 부담 커져
개인예금 비중이 줄며 은행으로서는 알짜 조달창구가 흔들리게 됐다. 개인예금은 기업예금과 비교해 자금 조달과 운용 측면에서 여러모로 유리하다는 평가를 받아왔기 때문이다. 총량만 놓고 보면 전체 예금 잔액 규모가 커져 자금 조달에 숨통이 트인 것처럼 보이지만, 수신의 질은 오히려 더 나빠졌다는 반응이 나오는 이유다.
실제 개인예금은 은행이 가장 선호하는 자금조달 수단이다. 한 은행권 관계자는 "개개인의 예금 규모는 작을지언정 모이면 규모가 꽤 크고, 빠져나가고 남은 돈들이 쌓이기 때문에 항상 일정 수준을 유지하는 특징이 있다"며 "예측 가능성이 높아 안정적으로 자금을 운용할 수 있다"고 말했다.
반면 기업예금은 3개월 단기로 운용되는 경우가 많은 데다, 금리 환경에 따라 자금 이동이 활발하기 때문에 개인예금 대비 안정성이 떨어진다. 개별 기업이 예치하는 자금 규모도 크기 때문에 자금 조달 측면에서 효율적이지만 금리도 개인예금보다 높고, 이탈 시 타격도 크다. 이 때문에 일부 은행에서는 반도체 기업의 여유자금이 대거 들어오는 데 부담을 느끼는 경우도 있는 것으로 전해진다.
이런 구조에서는 은행의 유동성 관리 부담도 커진다. 개인 정기예금의 경우 1년 이상 장기로 묶어두는 경우가 많기 때문에 유동성커버리지비율(LCR) 산정 시 규제 가중치가 낮아 고유동성자산을 쌓아야 하는 부담이 적다. 반대로 기업예금은 가중치가 25%에서 많게는 100%에 달해 자산 운용이 제한적이다. 기업예금 비중이 커질수록 조달 비용 상승과 유동성 관리로 인해 마진도 줄어들 수 있는 구조다. 은행권 관계자는 "4분기 은행채와 예금 만기가 대거 도래하면서 재조달 이슈가 있는데, 비싸고 짧게 두는 걸 받아서 운용해야 하는 상황"이라며 "예금 총량은 늘었지만 기업예금은 쏟아지고, 개인예금은 빠지는 구조에서 오는 딜레마가 있다"고 말했다.

예금 금리 높이고 고금리 특판 활용…은행 개인예금 유치 전쟁
은행들은 예금 금리를 높이는 한편, 고금리 특판(특별판매) 등을 통해 개인예금 유치에 활발히 나서고 있다.
신한은행은 최고 연 4% 수준의 슈퍼SOL(쏠) 웰컴 정기예금과 시니어 고객을 대상으로 한 특판 정기예금 '솔메이트 정기예금' 등을 운용 중이다. KB국민은행 역시 시니어 고객 특화상품인 '골든라이프연금예금'을 재판매하고 있고, 우리은행도 '우리 두근두근 행운적금' 등 최고 연 7.75~13%의 고금리 특판을 판매하고 있다. NH농협은행은 최고 연 4.35% 수준의 'NH올원e 미니적금' 등 특화 적금을 내놨다.
꼭 봐야 할 주요 뉴스
 "강남 부자들도 덜덜" 순식간에 14.5억 '뚝'…일주일 새 강남3구 하락거래 16건
은행권 관계자는 "연 4%대 이상의 고금리 상품을 유지하면서 맞춤형 특판을 앞세워 개인예금 유치에 총력을 기울이고 있다"고 말했다.
이기민 기자 victor.lee@asiae.co.kr

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>