과거 저점 PBR로 따져본 하방 시나리오
"삼성전자 19만·SK하이닉스 90만원 가능"
"섣부른 손절 금물…3~4년 내 전고점 돌파"
국내 반도체 대장주인 삼성전자와 SK하이닉스 주가가 최근 조정을 받는 가운데, 보유 주식을 성급하게 손절하기보다 현금을 확보하면서 추가 매수 시점을 기다려야 한다는 전문가 조언이 나왔다. 주가순자산비율(PBR) 저점을 대입한 하방 시나리오상 삼성전자는 19만 원, SK하이닉스는 90만 원 선까지 밀릴 가능성이 열려있으나, 반도체 업종의 특성상 3~4년 주기 사이클을 거치며 결국 전고점을 돌파하는 만큼 장기적인 관점에서 대응하라는 조언이다.

PBR 저점 적용하면 삼전 19만·하닉 90만원
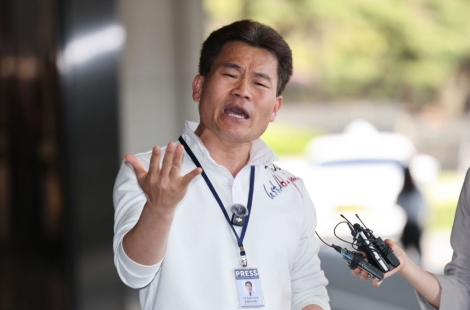
박세익 체슬리 투자자문 대표는 지난 1일 유튜브 채널 '부읽남TV'에 출연해 반도체 대형주 투자 전략과 향후 주가 전망을 설명했다. 박 대표는 최근 외국인 투자자들의 국내 주식 순매도 물량 상당 부분이 반도체에 집중된 점을 언급하며 외국인 투자자들이 반도체 기업의 이익과 시장 분위기를 역으로 활용하는 경향이 있다고 분석했다.
그는 "외국인들이 오랜 경험을 통해 반도체 기업의 이익이 사상 최대로 나온다고 할 때 (주식을) 팔고, (시장이) 비관적일 때 들어올 것"이라며 "그분들은 싸게 사고 싶은거다. 비싸면 팔아버린다"고 설명했다.
박 대표는 삼성전자와 SK하이닉스의 하방 가능성을 가늠하기 위해 PBR과 주당순자산(BPS)을 활용했다. 삼성전자의 올해 BPS를 약 11만 원, 주가를 37만 원으로 가정하면 PBR은 약 3.4배다. 과거 삼성전자의 PBR이 1.1~2.1배였던 점을 고려하면 현재 주가에는 높은 기대감이 반영돼 있다는 분석이다.
SK하이닉스도 올해 BPS 약 50만 원, 주가 300만 원을 가정하면 PBR이 약 6배로 계산된다. 과거 PBR 범위인 0.9~1.6배와 비교하면 현재 밸류에이션 수준이 높다는 설명이다.
이를 토대로 박 대표는 과거 저점 수준의 PBR을 적용한 하방 시나리오를 제시했다. 삼성전자의 내년 말 BPS를 약 17만 원으로 예상하고 과거 저점 PBR인 1.1배를 적용하면 주가는 약 18만7000원으로 계산된다. 이를 근거로 삼성전자 주가가 19만 원 선까지 내려갈 가능성을 제시했다.
SK하이닉스는 내년 BPS 추정치 100만 원에 과거 저점 PBR인 0.9배를 적용하면 약 90만 원이 나온다. 다만 두 수치는 BPS와 PBR에 대한 가정을 바탕으로 산출한 하방 시나리오로, 확정적인 목표주가나 실제 도달 가격을 의미하지는 않는다.
손절 후 재매수 신중…반도체 3~4년 주기 회복론
박 대표는 주가 하락기에 보유 주식을 손절한 뒤 더 낮은 가격에서 다시 사들이려는 전략에도 신중해야 한다는 입장을 밝혔다. 시장의 비관론이 커졌을 때 실제로 매수에 나서기는 쉽지 않은 만큼, 하락장에서 성급하게 매도하기보다 현금을 확보하고 적절한 매수 시점을 기다리는 것이 중요하다는 취지다.
특히 반도체 업종은 실적과 주가가 반드시 같은 방향으로 움직이지 않는다고 분석했다. 과거 SK하이닉스가 9조 원대 손실을 기록했을 때도 자산 가치가 주가의 하방을 뒷받침했던 점을 사례로 들었다.
박 대표는 "반도체는 수요가 줄지 않기 때문에 3, 4년마다 전고점을 다시 돌파한다"며 "공급에 의해 가격이 올랐다 내렸다 하면서 반도체 가격과 주가가 왔다 갔다 하기 때문에 3, 4년 지나면 삼성전자와 SK하이닉스도 다 고점을 돌파할 것"이라고 말했다.
범용 메모리와 HBM은 별개…공급 전망 차이
반도체 업황의 위험 요인으로는 중국 메모리 업체들의 생산능력 확대와 네오클라우드 기업들의 자금 조달 부담이 거론됐다. 중국 창신메모리테크놀로지(CXMT)와 양쯔메모리테크놀로지(YMTC) 등이 생산을 늘리면 범용 메모리 공급 부담이 커질 수 있다. 네오클라우드 기업들의 투자 여력이 약해질 경우 인공지능(AI) 인프라 투자에도 영향을 줄 수 있다는 우려다.
다만 박 대표는 범용 메모리와 고대역폭메모리(HBM) 시장을 구분해서 볼 필요가 있다고 강조했다. HBM 등 특수 메모리는 미국과 중국 빅테크 기업들의 적극적인 AI 인프라 투자로 2028~2029년까지 공급 부족이 이어질 수 있다는 전망이다. 장기공급계약(LTA)이 확대되면 메모리 기업들의 실적 변동성도 낮아질 수 있다고 봤다.
박 대표는 "우리가 HBM 이야기를 할 때 스페셜티라고 하는데 미국과 중국의 빅테크 기업들이 여기에 계속 공격적인 투자를 하기 때문에 계속 공급 부족이 있을 수 있다"며 "HBM 쪽에서만 가격이 안정적으로 유지돼도 반도체 사이클에 대한 노이즈는 줄어들 것"이라고 전망했다.
외국인 투자자의 재매수 가능 가격대로는 삼성전자 약 21만 원, SK하이닉스 90만~120만 원 수준을 언급했다. 다만 이는 외국인 매수세가 유입될 수 있는 가격대에 대한 분석이지, 해당 가격에서 매수가 반드시 이뤄진다는 의미는 아니다.
추가 매수는 2027년 하반기…당장은 현금 확보 강조
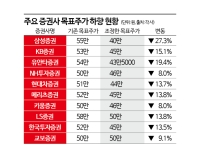
박 대표가 제시한 핵심 대응 전략은 당장 추가 매수에 나서기보다 현금을 확보하고 시장 상황을 지켜보는 것이다. 실적 악화 우려가 현실화하고 증권사들이 목표주가를 낮추는 가운데 투자심리가 충분히 위축되는 시점을 추가 매수 기회로 삼아야 한다는 설명이다.
그는 "지금부터 막 물타기 하는 게 아니라 현금을 계속 모아야 한다"며 "어닝 쇼크가 나오고 증권사들의 목표주가가 하향 조정되면서 투자심리가 완전히 바닥일 때 추가 매수하는 게 맞다"고 말했다.
박 대표는 본격적인 추가 매수 시점으로 2027년 하반기를 제시했다. 기존에 보유한 삼성전자와 SK하이닉스 주식은 단기적인 주가 변동에 대응해 성급하게 처분하기보다 장기 보유 관점에서 접근할 필요가 있다는 조언도 내놨다. 그는 "삼성전자와 SK하이닉스에 물려 있는 주식은 3년 묵혀둔다고 생각하고 가지고 계시라"고 말했다.
꼭 봐야 할 주요 뉴스
 '제발 적당히 좀 해라' 3만5000명 뛴 마라톤에 난리…"빵은 오늘까지, 쓰레기 난장판"
반도체 대형주가 부진한 기간에는 다른 업종과 시장으로 투자 대상을 넓히는 방안도 제안했다. 반도체 소재·부품·장비(소부장) 기업과 코스닥 주요 섹터를 비롯해 조선·방산·원전·피부미용·엔터테인먼트 등 다른 업종을 살펴볼 만하다는 것이다. 코스피200이나 코스닥150 등 관련 지수에 투자하는 방안도 함께 거론했다.

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>