삼성증권, 목표가 7500원 매수 의견
삼성증권은 22일 타이어 제조사 금호타이어가 4년 연속 10% 이상의 영업이익률을 내고 있고 "대외 충격을 흡수할 수 있는 기업으로 변화 중"이라며 목표주가로 7500원을 제시했다. 현재주가는 5430원으로, 상승 여력은 38.1%다.
하반기 실적은 상반기보다 부진할 것으로 예상된다. 중동전쟁 여파로 원재료 가격이 급등한 데다 7월부터 유럽에서 중국산 타이어에 24.4%의 관세가 붙으면서 분기마다 300억~400억원의 비용이 생기기 때문이다. 합성고무 원료인 부타디엔은 연초보다 189%, 원유는 132%, 타이어 보강재인 카본블랙은 22% 올랐다.

3분기 영업이익은 1140억원으로 1년 전보다 4.6% 늘겠지만, 시장 예상치(1381억원)에는 못 미칠 전망이다. 매출액은 1조1800억원으로 시장 예상치(1조2600억원)를 밑돌 것으로 봤다. 최근 한 달간 주가는 22.5% 떨어졌다.
임은영 연구원은 이런 부담이 오래가지 않을 것으로 봤다. 그는 "실적에 가장 큰 부담요인인 중동 전쟁은 시간이 갈수록 영향이 축소될 가능성이 높다"고 밝혔다. 오른 원재료 값은 타이어 판매가에 반영할 예정이고, 유가 부담을 피하려는 소비자가 늘면서 전기차 전환이 빨라지는 점도 긍정적으로 봤다.
전기차 타이어는 배터리 무게 때문에 크기가 큰 18인치 이상이 주로 쓰인다. 이런 고인치 타이어는 1개당 이익이 작은 타이어의 3~6배에 달한다고 알려졌다. 금호타이어의 전기차 타이어 비중은 2023년 9.8%에서 지난해 20.4%로 높아졌고, 올해는 30%까지 늘릴 계획이다.
회사의 체력은 눈에 띄게 좋아졌다는 평가다. 2022년 말 278.2%였던 부채비율은 올해 상반기 138.6%로 낮아졌고, 순차입금은 1조8500억원에서 1조200억원으로 줄었다. 2023년 이후 4년 연속 10% 이상의 영업이익률을 냈고, 연간 영업활동으로 벌어들인 현금도 5000억~9000억원에 이른다. 신공장 투자 비용 대부분을 자체 자금으로 감당할 수 있는 수준이다.
특히 신공장은 유럽 관세의 해법으로 꼽힌다. 전남 함평 공장이 2028년 1분기, 폴란드 공장이 2028년 3분기 양산에 들어가면 중국에서 들여오던 물량을 옮길 수 있다. 결손금(누적 적자)이 해소되면서 2007년 이후 중단됐던 배당 재개 가능성도 나온다.
올해 영업이익은 5470억원으로 5.0% 줄겠지만, 내년에는 6340억원으로 15.9% 늘 것으로 예상했다. 올해 매출액은 4조8720억원으로 회사 목표(5조1000억원)를 밑돌 것으로 봤다.
꼭 봐야 할 주요 뉴스
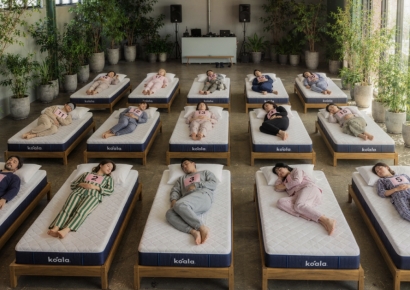 "낯선 사람들과 잘 잤더니"…1900만원 받은 24세 여성의 정체
위험 요인은 채권단 보유 주식이다. 2010년 워크아웃(기업 구조 개선 작업) 때 채권단이 받은 주식이 13.84% 남아 있다. 임 연구원은 "산업은행 지분을 제외한 나머지 지분 6.41%는 주가 7000원 이상에서 추가로 매물이 나올 가능성이 있다"고 밝혔다.

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>