[단독]"월급 펑크 났는데 카드론도 안돼" '급전' 쓰는 4050…"빚투로 끙끙" 2030 장기연체 '경고등'
50대 현금서비스 증가율 9.96%…2021년 2분기 이후 최고
카드론 규제·경기 둔화로 단기대출 수요 쏠려…'풍선효과'
30대 장기연체율 최고…20대 이하 카드론 장기연체율도 가장 높아
현금서비스는 카드론보다 만기가 짧고 금리도 높은 상품이다. 카드론은 카드사와 상품에 따라 상환 기간을 수년까지 설정할 수 있지만, 현금서비스는 통상 1~2개월 안에 갚아야 한다. 평균 금리도 카드론보다 약 4%포인트 높다. 특히 신용평점 700점 이하 이용자의 현금서비스 평균 금리는 연 19.2%로 법정 최고금리인 연 20%에 근접했다.

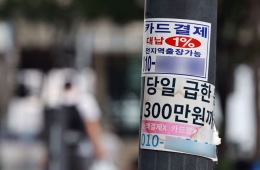
급전을 마련하기 위해 현금서비스를 이용하는 40·50세대가 크게 늘어난 것으로 나타났다. 고금리와 실물 경기 둔화로 소득 여건이 악화한데다 금융당국이 카드론을 조이면서 더 비싼 단기 자금에 대한 수요가 커진 것으로 풀이된다. '빚투(빚내서 투자)' 등의 영향으로 6개월 이상 빚을 갚지 못하는 장기연체율은 20·30대에서 높게 나타났다.
20일 최은석 국민의힘 의원실이 금융감독원으로부터 받은 '2021~2026년(2분기까지) 7개(현대·롯데·삼성·신한·KB국민·우리·하나) 카드사의 연령대별 현금서비스 카드론 증가율 및 연체율'에 따르면 올해 2분기 50대의 현금서비스 이용 증가율은 9.96%로 전 분기(3.53%)와 비교해 6.4%포인트 상승했다. 이 같은 증가율은 코로나19로 내수 경기가 침체된 2021년 2분기 이후 가장 높은 것이다.

40대의 증가세도 두드러졌다. 40대 현금서비스 이용 증가율은 올해 1분기 마이너스 0.63%에서 2분기 8.81%로 뛰며 증가세로 돌아섰다. 같은 기간 30대와 20대 이하의 현금서비스 증가율도 각각 7.31%, 4.03%를 기록하며 플러스로 전환됐다. 60대 이상 증가율 역시 6.94%를 기록했다. 2분기에는 모든 연령대에서 현금서비스 증가율이 플러스를 기록한 셈이다. 지난해 같은 기간 주요 연령대에서 현금서비스 이용 증가율이 감소세를 나타낸 것과 대비된다. 반면 올해 2분기 카드론 증가율은 20대 이하와 30대, 40대에서 마이너스를 기록했다. 50대는 전분기와 거의 차이가 없었고, 60대 이상만 증가했다.
금융당국이 가계대출 총량 관리를 위해 카드론을 조이면서 더 비싸고 상환 기간이 짧은 현금서비스로 자금 수요가 몰리는 '풍선효과'가 나타난 것으로 분석된다. 여기에 증시 호황 흐름을 타고 주식 투자 자금을 마련하기 위한 '빚투(빚내서 투자)' 수요까지 가세하면서 급전 성격의 현금서비스 이용이 급증한 것으로 분석된다.
현금서비스는 카드론보다 만기가 짧고 금리도 높은 상품이다. 카드론은 카드사와 상품에 따라 상환 기간을 수년까지 설정할 수 있지만, 현금서비스는 통상 1~2개월 안에 갚아야 한다. 평균 금리도 카드론보다 약 4%포인트 높다. 특히 신용평점 700점 이하 이용자의 현금서비스 평균 금리는 연 19.2%로 법정 최고금리인 연 20%에 근접했다.

고금리 기조가 이어지면서 취약 차주의 상환 부담도 커지고 있다. 특히 취업과 결혼, 출산, 주거 마련 등 목돈이 필요한 시기에 부채 부담까지 겹치면서 20·30세대의 장기연체율이 높게 나타나고 있다.
최은석 의원실에 따르면 6개월 이상 빚을 갚지 못한 장기연체율은 30대에서 가장 높게 나타났다. 30대의 장기연체율은 지난해 3분기 0.64%로 최고치를 기록한 뒤 4분기 0.40%까지 떨어졌지만, 올해 들어 2분기 연속 상승했다. 20대 이하의 장기연체율도 지난해 말 0.36%에서 올 2분기 0.40%로 높아졌다.
카드론 장기연체율(6개월 이상)은 20대 이하에서 가장 두드러졌다. 올 2분기 20대 이하의 카드론 장기연체율은 0.33%로 가장 높았다. 이어 30대와 60대 이상이 각각 0.30%를 기록했고, 40대와 50대는 각각 0.29%, 0.24%로 집계됐다. 1개월 이상 연체율(2분기) 역시 카드론은 20대 이하가 2.61%, 30대가 2.60%, 현금서비스는 20대 이하가 3.60%, 30대가 3.47%로 집계돼 각각 다른 연령대보다 높았다. 20·30세대의 연체율이 다른 연령대보다 높다는 것은 이들이 빌린 돈 가운데 연체 상태에 놓인 금액의 비중이 상대적으로 크다는 의미다.
상대적으로 소득과 자산 축적이 충분하지 않은 상황에서 고금리로 인한 상환 부담까지 커지며 청년층의 연체율이 증가한 것으로 풀이된다. 여기에 빚으로 투자한 일부 청년층이 최근 증시 급락으로 투자 손실을 보면서 상환 부담이 더 커진 것으로 추정된다. 실제 지난 6월 말 기준 연령별 신용거래융자 잔고 현황에 따르면 20·30대의 신용거래융자 잔고는 4조1943억원으로, 2024년 말(1조7607억원)보다 약 2.4배로 불어났다.

이처럼 자산 축적이 상대적으로 부족하고 소득 기반도 불안정한 20·30세대의 장기연체가 지속될 경우 카드사의 건전성에도 부담으로 작용할 수 있다는 우려가 나온다. 서지용 상명대 경영학과 교수(한국신용카드학회장)는 "청년층의 장기연체는 신용도 하락과 금융 이용 제약으로 주거·자산 형성을 늦추고, 카드사에는 대손비용 증가와 수익성 악화를 초래할 수 있다"며 "카드사는 일괄적인 대출 축소보다 상환능력 심사와 조기 채무조정을 강화하고, 당국은 취업·소득 회복 지원을 연계해야 한다"고 지적했다.
꼭 봐야 할 주요 뉴스
 "오늘 저녁은 한우다" 반값에 혹해 갔는데…"또 뭐가 있어야 더 사지요" '텅 빈' 홈플러스
최은석 의원도 "획일적으로 대출 문턱만 높이다 보니 서민들이 고금리 초단기 급전으로 내몰리는 부작용이 나타나고 있다"며 "세대별 취약 요인에 맞춘 정교한 금융 지원과 선제적 건전성 감독이 병행돼야 한다"고 강조했다.
이기민 기자 victor.lee@asiae.co.kr

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>