한국투자증권은 16일 신세계 신세계 close 증권정보 004170 KOSPI 현재가 262,000 전일대비 등락률 0.00% 거래량 0 전일가 288,000 2026.10.16 개장전(20분지연) 관련기사 '큰손' 국민연금은 이미 손절…호실적 전망에도 3분기 백화점株 팔았다 신세계百, 도쿄 시부야서 K-브랜드 팝업…식품·패션·뷰티 총출동 비싼 땅 많이 가진 '알짜 땅부자' 자산株 뜰까 에 대해 원화 강세로 투자심리가 훼손됐다고 보고 목표주가를 기존 75만원에서 53만원으로 하향 조정했다. 투자의견은 '매수'를 유지했다.
김명주 한국투자증권 연구원은 "백화점과 면세점의 실적 추정치 하향과 함께 밸류에이션 조정에 따라 목표주가를 기존 대비 29.3% 하향 조정한다"면서 "7월부터 원화 강세가 나타나면서 아웃바운드 수요가 회복됐고 백화점 산업 내 외국인 매출은 감소했다. 이에 따라 밸류에이션이 급격하게 하락해 12개월 선행 주가수익비율(PER) 5.6배 수준까지 하락해 있는 상태"라고 설명했다.
신세계의 올해 3분기 실적은 연결기준 매출액 전년 동기 대비 9.4% 증가한 1조7896억원, 영업이익 76.5% 늘어난 1761억원을 기록해 시장 기대치에 부합할 것으로 예상된다. 김 연구원은 "2분기 실적 발표 때 예상했던 것보다 백화점 산업의 매출 흐름이 둔화된 점은 사실이나 그럼에도 3분기 신세계 백화점의 기존점 신장(관리총매출액 기준)은 15% 내외, 영업이익은 1106억원으로 양호한 흐름을 보일 것"이라고 분석했다.
꼭 봐야 할 주요 뉴스
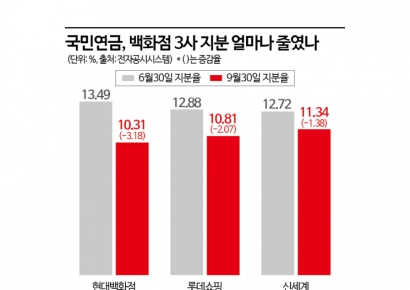 '큰손' 국민연금은 이미 손절…호실적 전망에도 3분기 백화점株 팔았다
면세 매출은 2분기 대비 21.2% 감소하고 영업이익은 19.6% 감소한 268억원으로 예상된다. 주요 자회사인 신세계인터내셔날은 원화 강세 등에 따른 원가율 훼손 등으로 영업이익이 70억원으로 시장 기대치를 21.3% 하회할 것으로 추정된다.
외국인 매출 비중 증가 속도는 둔화되겠지만 여전히 인바운드 모멘텀은 양호하다는 분석이다. 김 연구원은 "상반기 꾸준히 전분기 대비 증가세를 보이던 백화점 산업 내 외국인 매출 비중이 3분기에는 크게 늘어나지 못한 것으로 추정되는데 이는 7월부터 이어진 원화 강세로 외국인의 구매력이 하락했기 때문"이라며 "다행히 한국을 방문하는 인바운드는 꾸준하고 이 흐름은 내년에도 이어질 가능성이 높다"고 말했다. 이어 "외국인 매출 비중의 증가 속도는 과거 대비 더뎌지겠지만 여전히 양호한 인바운드 모멘텀 덕분에 그 비중은 9월을 바닥으로 다시 우상향할 것"이라고 덧붙였다.


<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>