"모르는 사이에 무슨 일이?"…영업익 '567%' 폭증한 LG엔솔[중화학ON]
LG엔솔 영업익 7560억, 컨센서스 2.5배
삼성SDI 흑자 유지 전망
SK온 2000억대 손실 예상
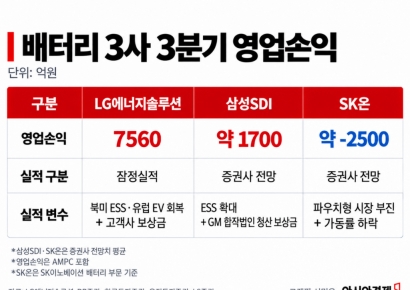
국내 배터리 3사의 3분기 실적 희비가 엇갈릴 전망이다. LG에너지솔루션이 시장 예상치를 두 배 이상 웃도는 영업이익을 기록한 가운데 삼성SDI도 흑자를 이어갈 것으로 예상된다. 반면 SK온은 2분기 흑자에서 다시 적자로 돌아설 것이란 전망이 나온다. 전기차 시장의 더딘 회복 속에서 에너지저장장치(ESS) 사업 확대와 공장 가동률, 고객사 물량 변화 등이 업체별 실적 차이를 가른 것으로 분석된다. 다만 업체별로 AMPC와 고객사 보상금 등 비경상·정책성 요인이 실적에 미치는 영향도 적지 않아, 이를 제외한 본원적 수익성이 향후 실적의 관건으로 꼽힌다.

LG에너지솔루션이 8일 공시한 3분기 잠정실적에 따르면 매출은 9조6434억원, 영업이익은 7560억원이다. 전년 동기 대비 매출은 59.0%, 영업이익은 25.7% 늘었다. 전분기와 비교하면 각각 27.6%, 567.3% 증가했다. 영업이익에는 미국 인플레이션감축법(IRA)에 따른 AMPC 4169억원이 포함됐다. 이를 제외하면 매출은 9조2265억원, 영업이익은 3391억원으로 영업이익률은 3.7%다.

이는 시장 전망을 크게 넘어 선 수치다. 실적 발표 전 시장 컨센서스는 3081억원으로, 실제 영업이익은 이의 2.5배 수준이다. 삼성증권은 이달 1일 LG에너지솔루션의 3분기 영업이익을 3517억원, AMPC를 3750억원으로 예상했다. 실제 AMPC는 전망보다 419억원 많은 데 그쳤지만 영업이익은 전망치를 4000억원 이상 웃돌았다. AMPC 증가만으로는 호실적을 설명하기 어렵다는 의미다.
호실적의 배경으로는 유럽 전기차용 배터리 판매 확대와 북미 ESS 생산 본격화가 꼽힌다. 삼성증권은 실적 발표 전 3분기 자동차전지 출하량이 전분기보다 20% 증가할 것으로 예상하며 유럽 고객향 판매 확대와 미국 제너럴모터스(GM) 합작공장 재가동을 주요 요인으로 제시했다. ESS 판매량도 북미 신규 공장 가동률 상승에 힘입어 46% 늘어날 것으로 내다봤다.
물량 증가에 따른 공장 가동률 상승과 고정비 부담 완화도 수익성 개선에 기여한 것으로 분석된다. 여기에 일부 전기차 고객사의 최소 구매물량 미달에 따른 보상금 등 일회성 이익도 3분기 실적에 반영된 것으로 증권가는 보고 있다.
삼성SDI도 3분기 흑자를 이어갈 것으로 전망된다. DB증권은 삼성SDI의 3분기 매출을 4조950억원, 영업이익을 1918억원으로 추정했다. 한국투자증권의 영업이익 추정치는 1537억원이다. 증권가 전망치는 1500억~1900억원대에 분포한다.
다만 흑자의 상당 부분은 AMPC와 일회성 요인에 기댄 것으로 추정된다. DB증권 추정치에는 AMPC 1075억원과 GM과의 합작법인 청산에 따른 보상금 약 1800억원이 반영됐다. 단순 계산하면 AMPC와 보상금을 제외한 손익은 약 950억원 적자 수준이다. 사업별로는 소형전지가 배터리백업유닛(BBU)과 탭리스 등 고부가 제품 비중 확대에 힘입어 약 2년 만에 손익분기점에 도달하고, ESS 매출은 전분기보다 36% 증가할 것으로 DB증권은 내다봤다.
반면 SK온은 2분기 흑자에서 다시 적자로 돌아설 가능성이 제기된다. DB증권은 SK온 실적이 반영되는 SK이노베이션 배터리 부문의 3분기 매출을 1조7640억원, 영업손실을 2210억원(AMPC 포함)으로 전망했다. 2분기에는 고객사 보상금 등 일회성 요인에 힘입어 8220억원의 영업이익을 냈지만 한 분기 만에 적자로 전환하는 것이다.
유진투자증권도 3분기 배터리 부문 매출을 2조5230억원, 영업손실을 2760억원으로 예상했다. 증권사별 매출 추정치에는 차이가 있지만 2000억원대 영업손실을 낼 것이라는 방향성은 일치한다.
수익성 부담으로는 전기차용 파우치형 배터리 시장 부진과 이에 따른 가동률 하락이 지목된다. LS증권은 2분기 실적에 고객사 보상금 등 일회성 요인이 반영됐던 만큼, 파우치형 배터리 시장 역성장에 따른 가동률 하락을 감안하면 본원적 수익성 개선은 제한적일 수 있다고 분석했다.
꼭 봐야 할 주요 뉴스
 "모르는 사이에 무슨 일이?"…영업익 '567%' 폭증...
증권가에서는 당분간 ESS 사업 비중과 북미 공장 가동률이 업체별 실적을 가를 변수가 될 것으로 보고 있다. AMPC와 일회성 보상금을 제외한 본원적 수익성이 얼마나 개선될지가 관건이다.
<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>