9월 환율 평균 1358.8원…3개월 만에 170원↓
외국인 리밸런싱·수출기업 달러 매도 등 부각
4대 은행, 4분기 환율 범위 1310~1410원 제시
증시 외국인·기업 달러환전·美 금리 및 중간선거 변수
지난달 원·달러 환율 평균이 1350원 선에 머무르면서 2년 만에 최저치를 기록했다. 외국인 투자자의 국내 증시 포트폴리오 조정(리밸런싱)이 잦아드는 등 원화 가치 상승 요인이 겹치며 월평균 환율은 3개월 만에 170원 가까이 급락했다. 전문가들은 4분기 환율 움직임의 핵심 변수로 외국인 보유 주식 변화와 수출 호조 속 기업의 달러 환전 규모, 미국 정책금리(기준금리) 경로와 미국 중간선거 등을 꼽았다.

9월 환율 평균 1358.8원…3개월 만에 169.2원 급락
1일 한국은행 경제통계시스템(ECOS)에 따르면 지난달 원·달러 환율 평균은 1358.8원으로 2024년 9월(1332.8원) 이후 2년 만에 가장 낮은 수준을 나타냈다.
2024년 당시 월평균 원·달러 환율은 1300원 초반에서 후반 선을 오가다 도널드 트럼프 미국 대통령 당선과 비상계엄 사태 등이 겹치며 연말 1400원 중반 선까지 뛰었다. 지난해 5월 인위적으로 달러 가치를 절하시킨 '플라자합의' 재현에 대한 경계감과 한미 환율 협의 등이 부각되며 1300원 선으로 내린 환율은 연말에 재차 1400원 후반까지 치솟았다. '서학개미' 등 투자 주체들의 해외투자 쏠림 현상이 수급 면에서 환율을 끌어올렸다.
올 초 1400원 초반 선까지 진정됐던 환율 레벨은 2월 말 시작된 중동 전쟁 여파와 5~6월 국내 증시 급등에 따른 외국인 리밸런싱에 6월 평균이 1528원까지 뛰었다. 하건형 신한투자증권 이코노미스트는 "교역 상대국 통화 전체와 물가를 고려한 원화의 실제 가치인 실질실효환율은 6월에 2000년 이후 평균 대비 18% 낮았다"며 이는 "1998년 외환위기, 2008년 금융위기 때와 유사한 수준"이라고 짚었다. 그러나 이후 환율은 급격히 레벨을 내렸다. 잦아든 외국인 리밸런싱과 반도체 등 수출기업의 달러 매도가 부각되며 9월 월평균 환율은 3개월 만에 169.2원 급락했다.
이달 환율 흐름은 지난달과 유사할 것으로 전망됐다. 원화 강세 국면에서 미국 연방준비제도(Fed)가 매파(통화긴축 선호)적으로 전환해 환율 방향성은 희미해진 상태다. 백석현 신한은행 이코노미스트는 "문제는 미 국채 금리의 고공 행진이 위험자산 시장 전반에 영향을 미칠지 여부"라며 "시간이 지나면 원화도 결국 스트레스를 표출할 것으로 예상되나, 일단 10월에는 환율 상·하단이 9월 범위를 벗어나지는 않을 것"이라고 봤다.

4분기 변수, 증시 외국인·기업 달러 환전·美 금리와 중간선거
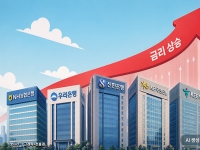
4대 시중은행(KB국민·신한·하나·우리은행)은 올해를 마무리하는 4분기, 환율 범위를 1310원에서 1410원으로 제시했다. 하단은 1310~1340원, 상단은 1390~1410원 선이다. 상·하단을 가장 많이 열어둔 건 KB국민은행이다. 문정희 KB국민은행 수석이코노미스트는 "4분기 환율 평균은 1360원, 범위는 1310~1410원으로 넓게 예상한다"고 말했다. 3분기 낙폭이 워낙 가팔랐기 때문에 4분기에도 변동 폭이 커질 수 있다는 분석이다. 4분기 주요 변수는 반도체 수출 상황과 외국인 주식 순매수(순매도) 규모, 미국의 정책금리 경로와 기대심리, 중동 전쟁과 미국 중간선거를 꼽았다.
신한은행과 우리은행은 하단을 1330원으로 잡았다. 국내 수출 여건이 여전히 양호하다는 점, 매파 전환한 Fed가 2022년처럼 빠르게 금리를 인상하는 국면은 아니라는 점 등이 작용했다. 백 이코노미스트는 4분기 환율 범위를 1330~1390원으로 예상하면서 "현재 환율 상하방 압력이 공존하고 있어 4분기에도 방향성이 강하지는 않을 것"이라며 "최근 미 국채 금리 상승이 달러 강세로 이어지는 전달 경로도 상대적으로 약화한 상황"이라고 짚었다.
임환열 우리은행 이코노미스트는 "수출업체 달러 매도가 계속 나올지 여부가 가장 중요하다고 보고 있다"며 "대외적으로 봤을 때는 엔화의 흐름이 원화와 밀접하게 관련이 있어, 일본은행(BOJ) 긴축 기대감이 시장에 얼마나 많이 반영되는지 여부가 가장 중요한 변수가 될 것"이라고 진단했다. 4분기 밴드는 1330~1400원으로 잡았다.
꼭 봐야 할 주요 뉴스
 "20대부터 60대까지 다 덤벼들었다"…배우 유연석...
이유정 하나은행 연구원은 4분기 환율 밴드를 1340~1390원으로 제시하면서 "반도체를 중심으로 수출이 워낙 좋은 상황이어서 수급 여건 자체가 계속 우호적일 것"이라면서도 "4분기 하단은 현재 수준보다 조금 더 열려있다"고 봤다. 그러나 연말까지 Fed의 추가 긴축 가능성이 열려있는 데다, 미국 경제 상황, 국채금리 상황을 고려하면 달러 강세 요인들이 계속 남아있을 것이라는 점도 종합적으로 고려하고 있다는 설명이다. 외국인의 국내 증시 자금 이탈 규모 역시 4분기 변수로 꼽았다.
이기민 기자 victor.lee@asiae.co.kr
<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>