KB증권은 30일 티씨케이에 대해 개인용 에이전틱 인공지능(AI) 서비스 확산으로 낸드(NAND) 수요가 증가해 수혜를 입을 것으로 전망하며 투자의견 '매수(Buy)'를 유지하고 목표주가를 기존 30만원에서 36만원으로 상향 조정했다.
이창민 KB증권 연구원은 " 티씨케이 티씨케이 close 증권정보 064760 KOSDAQ 현재가 298,000 전일대비 18,000 등락률 +6.43% 거래량 84,895 전일가 280,000 2026.09.29 15:30 기준 관련기사 외국인 2.9조 '팔자'…코스피, 6870선 약보합 마감 코스피, 유가·금리 부담에 4%대 하락 마감 코스피, 삼전닉스 상승하며 장 초반 강세…코스닥은 약세 의 올해 3분기 실적은 매출액 1063억원, 영업이익 328억원으로 추정돼 컨센서스에 부합할 전망"이라며 "낸드 시장 회복세에 따라 전사 가동률 개선 및 고마진 낸드향 비중이 증가하며 호실적이 기대된다"고 분석했다.
이 연구원은 "4분기 실적은 매출액 1139억원, 영업이익 367억원으로 전망된다"며 "YMTC향 비중이 본격적으로 확대되며 SiC 포커스링뿐만 아니라 수익성이 가장 좋은 샤워헤드가 동반 출하돼 추가적인 수익성 개선 효과가 예상된다"고 밝혔다.
이어 "현재 주요 고객사들은 SiC 포커스링 비포마켓(Before market)의 90%를 점유하고 있는 티씨케이에게 생산능력을 현재의 2배까지 늘릴 것을 요구하고 있으며, 설비투자(Capex) 확대 독려 차원에서 발주서(PO)도 확대하고 있다"며 "2027년에도 낸드향을 중심으로 풀가동 흐름이 지속될 것"으로 전망했다.
또한 "메타가 출시한 개인용 에이전틱 AI 서비스 '뮤즈'가 흥행함에 따라 낸드 업종 대표주인 티씨케이의 수혜가 기대된다"며 "에이전틱 AI가 확산되면 다단계 추론 사이클이 반복돼 1인당 토큰 사용량이 급증하고, KV 캐시와 장기 컨텍스트 저장을 위한 낸드 수요가 필연적으로 증가한다"고 설명했다.
꼭 봐야 할 주요 뉴스
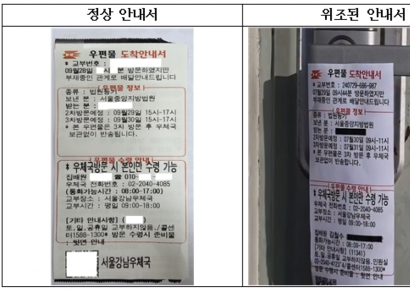 "현관문에 '이것' 붙어있으면 당장 떼세요"…전 국...
그는 "케이씨 판매수수료 종료에 따른 원가 2% 하락도 추가적인 수익성 개선 요소"라며 "현재 주가 수준에서 2027년에도 낸드향 중심의 견조한 실적 성장이 지속될 것"이라고 덧붙였다.
<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>