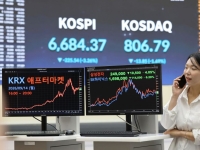
국민연금이 새 기금이사(CIO)로 이규홍 전 사학연금 자금운용관리단장을 선임했다. 1866조원, 세계 3대 연기금 중 하나를 이끌 사령탑이다. 임기는 기본 2년에 1년 단위로 연임할 수 있다. 삼성자산운용과 이스트스프링, NH아문디를 거친 그는 사학연금 시절 3년 연속 11%대 수익률을 낸 바 있다. 다만 국민연금의 위상과 규모는 이전과 비교할 수 없다. 그가 풀어야 할 방정식에는 기대수익률·위험요인 같은 변수만이 아니라, 정치적 함수까지 끼어든다.
지난 11일 국회에서는 민주당 K-자본시장특위 주관으로 스튜어드십 코드 토론회가 열렸다. 김남근 의원은 "PBR 1 미만 기업이 전체의 60%에 달하는데, 큰 자산운용사는 기업 항의가 두려워 스튜어드십 활동을 거의 하지 않는다. 국민연금이 확실한 입장을 보이면 따라오지 않겠나"라고 했다. 국민연금을 앞세워 시장 전체의 행동을 바꾸겠다는 뜻이다. 야당의 화살은 반대 방향에서 날아온다. 상반기 국민연금이 리밸런싱(자산비중 재조정)을 유예한 사이 코스피가 급락해 180조원 안팎의 평가손이 났다는 분석이 나오자, 야당은 정부가 증시를 떠받치려 원칙을 미룬 것 아니냐고 캐물었다. 방향은 다르지만 둘 다 국민연금에 정치가 개입할 여지를 넓히자는 요구다.

투자는 결과가 한참 뒤에야 나오는 시험이다. 지금 옳다고 믿은 판단이 몇 년 뒤 틀렸다고 판명되기도, 손가락질받던 결정이 뒤늦게 정답으로 드러나기도 한다. 정치적 요구에 부응한 투자도 마찬가지다. 좋은 결과로 이어질지 나쁜 결과로 이어질지, 결정을 내린 사람조차 미리 알 수 없다. 그리고 대개는 결과가 나쁘게 나왔을 때 비로소 그 판단이 정치적이었는지 따지기 시작한다. 국민연금은 지난 1월 국내주식 비중이 목표치를 넘어서자 매도 대신 유예를 택했고, 5월에는 목표 비중을 20.8%로 되레 높였다. 이후 두 달 새 코스피가 3분의 1 가까이 빠지며 그대로 들고 있던 국내주식 평가액이 크게 줄었다. 투자의 실제 동기가 무엇이었든 상관없다. 손실이 확인되는 순간, 정치적 해석부터 달라붙는다.
꼭 봐야 할 주요 뉴스
 이미 올랐지만 "더 오른다"…'돈나무 언니'가 알파...
이런 환경에서 새 CIO를 지켜줄 방어막은 여당도, 야당도 아니다. 오직 수익률뿐이다. 국민연금은 결국 2200만 가입자의 노후자금이고, 그 존재 이유는 스튜어드십도 증시 부양도 아닌 약속한 연금을 제때 내주는 것이다. 그 약속을 지킬 수 있는지를 가르는 유일한 잣대가 수익률이다. 올 상반기 국민연금 수익률은 27.22%, 국내주식은 107.37%를 기록했다. 최근 이런 수익률 개선 덕에 기금 소진 시점은 2069년까지 늦춰졌지만, 국회예산정책처는 수익률이 1%포인트만 흔들려도 그 시점이 10년 넘게 앞뒤로 움직인다고 본다. 위기는 끝난 게 아니라 잠시 유예됐을 뿐이다. 정치적 요구에 답하는 것도, 실기 비판을 잠재우는 것도 결국 성과로만 가능하다. 이규홍 신임 CIO가 보여줘야 할 것은 편이 아니라 숫자뿐이다.
<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>