집 안 팔아도 연금처럼 꽂힌다…매달 169만원 쥐어주는 지방 상생 주택연금
수도권 임대주택 공급·지방소비 활성화 기대
공공 보증 기관 리스크 부담·가입 유인↓ 등 과제도
수도권에 집을 가진 베이비부머 세대가 집을 매각하지 않고 연금과 임대이익을 얻으며 지방으로 이주하도록 유도하는 '지방 상생 주택연금' 도입 방안을 두고 치열한 토론이 진행됐다. 수도권의 극심한 주택 부족 문제와 지방 소멸 문제를 동시에 해결할 수 있는 대안으로 떠오르지만, 공공 보증 기관의 리스크 부담과 낮은 가입 유인 등 제도 정비 과제도 적지 않다.
14일 오후 국회의원회관에서 열린 '수도권 즉시 임대주택 공급과 지방 소비 활성화를 위한 주택연금 도입방안' 토론회에서는 이런 내용을 골자로 한 주택연금 모델이 제시됐다.
수도권 주택 33만호 공급·지방 GRDP 49조원 증대 기대
이날 발제를 맡은 마강래 중앙대 도시계획·부동산학과 교수는 베이비부머 세대의 지방 이주를 유도하는 주택연금 모델이 수도권과 지방의 불균형을 해소할 핵심 열쇠라고 강조했다. 마 교수는 "집값은 오르고, 공급 여력은 줄고, 집이 필요한 세대는 밀려나는 구조가 누적된다"며 "50·60 세대의 귀농·귀촌 수요가 꾸준히 늘고, 이주 희망자들은 주택을 어떻게 활용할지 고민이 커지고 있어 주택 연금이 베이비부머의 이주 의향을 실제 이동으로 바꾸는 장치로 작용할 것"이라고 전망했다.

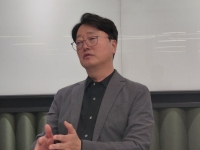
14일 오후 국회의원회관에서 열린 '수도권 즉시 임대주택 공급과 지방소비 활성화를 위한 주택연금도입방안' 토론회에서 마강래 교수가 발표하고 있다. 심성아 기자
마 교수의 시뮬레이션 결과에 따르면 수도권 자가 보유 베이비부머 이주 의향 잠재 가구 중 10%만 이전해도 수도권에 주택 33만호를 공급할 수 있고, 향후 10년간 지방 지역내총생산(GRDP)은 49조원 증가할 것으로 추정된다.
마 교수는 "다만 세제 혜택과 임대보증금의 안정성 보증, 임대관리기관 육성, 지방 이전 이후의 정착까지의 연계 문제는 장기적으로 풀어가야 할 숙제"라고 말했다.
두 번째 발제자 강명기 한일회계법인 회계사(국토교통부 부동산투자회사 자문위원)는 공공 보증을 기반으로 민간 임대사업자 플랫폼이 임대 관리를 하는 '민공 협업' 모델을 제안했다.
강 회계사는 "주택가치의 50%를 20년 만기 역모기지로 유동화해 매월 연금을 지급하고, 나머지 50%를 산정 기준으로 보증금과 임대료를 책정해 시세보다 저렴한 임대를 공급할 수 있다"고 말했다.
강 회계사가 제시한 시뮬레이션에 따르면 시세 7억5000만원 상당의 수도권 주택을 보유한 은퇴자가 이 제도에 가입할 경우, 연금 91만원과 임대수익 78만원을 합쳐 월 169만원 상당의 노후 소득을 확보할 수 있다.
다만 강 회계사는 제도 안착을 위해 ▲주택연금 실거주 의무의 예외 규정과 ▲역모기지 보증 근거 ▲주택도시보증공사(HUG) 임대보증금보증 대상 범위 확대 ▲기존 주담대 대환을 위한 특례보증 설계가 먼저 추진돼야 한다고 말했다.
전문가들 "집값 하락 리스크 공공 집중…세밀한 검토 필요"
두 번째 세션 패널토론에서 전문가들은 제도 취지에 공감하면서도 현실적인 쟁점을 지적했다.

김윤수 한국주택금융공사(HF) 주택연금처장은 "2024년 주택연금 수요실태조사에 따르면 주택 상속 의향이 75%에 달해 여전히 문화적 장벽이 높다"며 "기존 주택연금(65세 종신형 기준 월 189만원) 대비 수익 메리트가 떨어질 수 있고, 과거 서울시·서울주택도시개발공사(SH)의 유사 임대 사업도 집주인들의 직접 임대 선호로 참여율이 낮았다"고 지적했다.
최병길 국토부 주택기금과장도 리스크 분담 문제를 꼬집었다. 최 과장은 "주택 가치 활용률을 높여 추가 수익을 내는 구조는 결국 집값 하락 시 보증기관이 위험을 다 짊어져야 한다는 뜻"이라며 "2008년 금융위기와 같은 집값 하락 사태가 발생하면 보증기관의 재정 리스크가 극대화될 수 있으므로 정교한 리스크 검토가 선행돼야 한다"고 조언했다.
김덕례 주택산업연구원 주택연구실장은 "지방의 은퇴자 마을과 연계할 것인지, 은퇴자 마을이 없어도 이주 수요가 있는 것인지에 대한 세밀한 수요 조사가 필요하다"며 "HF와 시중의 주택연금 프로그램 사이에서 어떤 위치에 둘 것인지 경제성을 면밀히 따져봐야 한다"고 조언했다.
꼭 봐야 할 주요 뉴스
 코스피, 오늘도 파랗게 질리겠네…美 10년물 결국 ...
이에 강 회계사는 이 같은 우려에 대해 "20년 만기 기준은 일종의 예시일뿐 종신형 등 다양한 유형을 검토 중이며, 계리모형 공개가 제한된 상황이라 주택가격 변동이 없는 것을 전제로 시뮬레이션을 진행했다"며 "단순 연금 제공을 넘어 연금·임대·지방 이전을 포괄하는 구조를 설계해 민간 혁신 관리기업을 함께 육성해야 한다"고 답했다.
<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>