방어주→성장주 탈바꿈 "목표가 상향" AI인프라 설계자 역할 기대되는 SK텔레콤[클릭 e종목]
목표주가 11만원→11만5000원으로 상향

메리츠증권은 SK텔레콤 SK텔레콤 close 증권정보 017670 KOSPI 현재가 82,600 전일대비 1,300 등락률 -1.55% 거래량 1,066,034 전일가 83,900 2026.11.17 15:30 기준 관련기사 SK브로드밴드 노조 "데이터센터 사업 분사 반대…대안 없는 분사 중단" 효성중공업, SK텔레콤과 AI 데이터센터 전력 인프라 구축 맞손 SKT-효성중공업, GW급 AI 데이터센터 구축 MOU 체결 이 인공지능(AI) 사업 확대로 전통의 방어주를 탈피하고 성장주로 탈바꿈하는 과정에 있다며 목표주가를 종전 11만원에서 11만5000원으로 상향한다고 27일 밝혔다.
정지수 메리츠증권 연구원은 "SK그룹이 검토 중인 총 15기가와트(GW) 규모의 중장기 AI데이터센터(DC) 구축 프로젝트에서 SK텔레콤은 AI 인프라 설계자로서 역할을 담당할 것"이라며 "SK텔레콤 AIDC 신설 법인 출범과 외부 투자 유치, 앵커 테넌트와의 장기 계약 등이 가치 재평가 요인"이라고 강조했다.
글로벌 데이터센터 리츠(Equinix, Digital Realty)나 네오클라우드 기업(CoreWeave) 대비 국내 통신사의 밸류에이션 괴리가 큰 만큼, 향후 사업 전개에 따라 평가 격차가 빠르게 축소될 것이라는 설명이다.
메리츠증권은 SK텔레콤의 2분기 예상 연결 매출액은 4조3703억원(+0.7% YoY), 영업이익 5355억원(+58.3% YoY)으로 시장 컨센서스에 부합할 것으로 전망했다.
올해 예상되는 연간 배당금은 3320원으로 2024년의 3540원 수준에는 못 미치나, 감액배당 적용으로 주주의 실질 수령액은 높아질 것으로 분석했다.
꼭 봐야 할 주요 뉴스
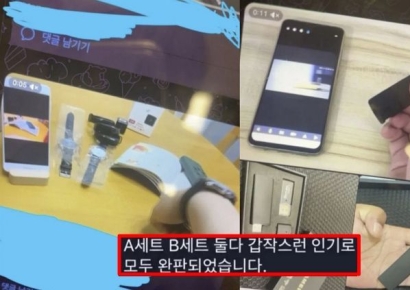 "단추 말고 샤프심은요?" 수능 앞두고 갑자기 '완판'된 수상한 물품들에 '비상'
다만 대규모 자본지출(CAPEX)에 따른 재무 부담과 배당 축소 우려, AIDC 사업 관련 인허가 지연 등은 위험요인으로 평가했다.

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>