[클릭 e종목]"편의점에 주목할 때…BGF리테일 목표가 16만원 유지"
상상인증권은 BGF리테일 BGF리테일 close 증권정보 282330 KOSPI 현재가 139,500 전일대비 1,300 등락률 -0.92% 거래량 53,933 전일가 140,800 2026.11.18 15:30 기준 관련기사 민승배 BGF리테일 대표, 사장 승진…BGF그룹 정기 인사 외국인 매출 늘었다…BGF리테일, 3분기 영업익 3.2% 증가 "김 대리, 이제 소맥 말지 마"…급기야 폭탄주까지 캔에 담은 속사정 에 대해 투자의견 매수 및 목표주가 16만원을 유지한다고 9일 밝혔다.

김혜미 상상인증권 연구원은 "지난해에는 유독 백화점 부문이 주목을 받았고, 올해도 백화점에 대한 투자자의 관심이 이어지겠으나 편의점에 대한 관심이 서서히 확대될 것"이라고 전망했다.
김 연구원은 이에 대해 "지난 1년여간 편의점 업계의 점포 구조조정이 하위 사업자를 중심으로 지속됐으나, BGF리테일의 시장점유율은 오히려 상승했다"며 "이에 따라 전방업황 회복 시 가장 큰 혜택을 받을 것으로 예상된다"고 설명했다.
이어 "지난해 4분기부터 중국인 단체 무비자 입국 허용 정책이 시행되는 등 국내에 외국인 관광객 유입이 활성화되고 있는 만큼, 올해도 일상 체험소비 채널 측면에서 외국인 매출도 뛸 가능성이 높다"며 "지난해 외국인 소비로 추정되는 해외 카드 매출은 전년 동기 대비 44% 증가했지만 아직 전체 매출 내 비중은 1.5%에 불과한 점도 고려해야 한다"고 전했다.
꼭 봐야 할 주요 뉴스
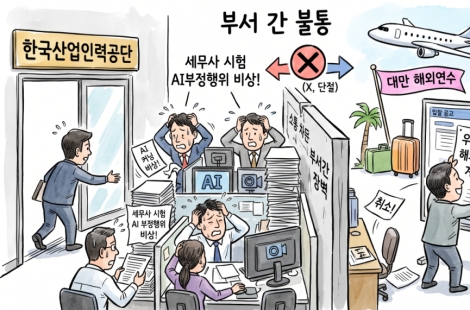
 [단독] 시험이 AI에 뚫렸는데 8000만원 포상여행?…직원들 해외 보내려다 결국
비수도권 점포의 매출 회복도 기대된다. 김 연구원은 "현재의 고환율 및 세계 각국의 지정학적 불안 등을 고려할 때 과거 대비 해외여행보다 국내 여행 소비가 더욱 활성화될 가능성이 높은데, 비수도권 점포수가 51% 비중을 차지하는 점을 감안 시 충분한 업사이드 모멘텀이 될 것"이라고 내다봤다.

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>