[클릭 e종목]"KT, 가입자 순증·부동산 분양…안 좋을 게 없다"
DB증권이 11일 KT KT close 증권정보 030200 KOSPI 현재가 51,500 전일대비 2,400 등락률 +4.89% 거래량 603,902 전일가 49,100 2026.11.05 15:30 기준 관련기사 KTX 내 통신 끊김 줄인다…KT-삼성, AI로 고속철도 무선망 최적화 변동성 장세에 돋보인 KT 배당전략…통신 3사 중 규모·수익률 1위 KT-삼성전자, 야구장 트래픽 분산 AI 기술 검증 에 대해 올해 하반기 일시적인 마케팅 경쟁이 있을 수 있지만, 가입자 순증과 부동산 분양 매출 성장이 이를 상쇄할 것으로 전망된다며 목표주가를 6만5000원에서 7만5000원으로 상향했다. 투자의견은 '매수'를 유지했다.
KT의 지난 2분기 연결 매출액은 7조3830억원(전년 동기 대비 +12.8%), 영업이익은 9274억원(+87.7%)으로 시장 기대치를 상회할 것으로 추정된다. 신은정 DB증권 연구원은 "광진구 부동산 분양 매출 6000억원, 이익 3000억원이 반영된 것으로 보인다"며 "3분기에도 남은 부동산 분양 매출 1000억원이 반영되며 양호한 실적이 예상된다"고 설명했다.
꼭 봐야 할 주요 뉴스
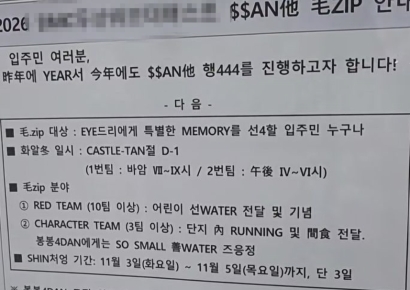 "애들이 눈치채면 끝장"…1년 만에 더 독해진 '산타 모집' 암호에 훈훈
주요 그룹사에서는 BC카드가 국내 매입액 감소로 매출 부진이 예상되나, KT 클라우드가 가산, 부천 데이터센터 가동률 증가로 전년 동기 대비 +11%의 매출 성장이 기대된다. 2분기 번호 이동자 순증은 28만명을 기록했다. 신 연구원은 "3분기에는 온전히 증가한 가입자의 매출 인식이 가능하기에 무선 매출 4% 성장이 전망된다"고 말했다.
올해 KT의 예상 연간 주당배당금(DPS)은 2500원으로, 자사주 매입 2500억원을 반영한 총주주환원수익률은 약 6.1% 수준이다.


<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>