

"넥센타이어, 하반기에도 호실적 이어진다"
IBK투자證 전망
[아시아경제 박민규 기자] IBK투자증권은 24일 넥센타이어 넥센타이어 close 증권정보 002350 KOSPI 현재가 5,910 전일대비 130 등락률 -2.15% 거래량 141,454 전일가 6,040 2026.11.20 15:30 기준 관련기사 넥센타이어, 현대차 '디 올 뉴 투싼'에 신차용 타이어 공급 넥센타이어, 4분기 연속 매출액 8000억원대… 영업익은 61% ↓ 넥센타이어, 현대 N 페스티벌 eN1 클래스 드라이버·팀 동반 우승 에 대해 북미 판매 호조로 올 하반기에도 호실적이 이어질 것으로 전망했다.
이에 따라 목표주가를 기존 1만5000원에서 1만7000원으로 올렸다. 투자의견은 '매수'를 유지했다.
이상현 IBK투자증권 연구원은 "넥센타이어는 올 2분기 타이어 3사 중 유일하게 매출과 영업이익이 증가했다"며 "중국산 반덤핑 관세 부과로 북미 매출이 호조를 보이면서 전체적으로 매출과 판매 수량이 증가했고, 원재료 하락에 따른 영업이익 개선 등으로 양호한 실적을 달성했다"고 설명했다.
넥센타이어는 지난 2분기 매출과 영업이익이 각각 4671억원, 557억원으로 지난해 동기보다 7.9%, 14.1%씩 늘었다.
이 기사와 관련있는 기사
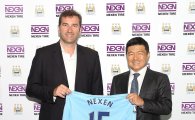 넥센타이어, 英 맨체스터시티 FC와 공식 파트너십 체결
이 연구원은 "올 하반기에도 양호한 실적이 이어질 것으로 예상된다"며 "북미 비중이 높고 중국 비중이 낮아 타사 대비 유리한 매출 구성을 보유하고 있기 때문"이라고 분석했다.
올 3분기 매출과 영업이익은 각각 4558억원, 520원으로 예상했다. 전년 동기보다 4.6%, 4.8% 증가한 실적이다.

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>























