

[주간추천종목]한화투자증권
◆
SK하이닉스
SK하이닉스
close
증권정보
000660
KOSPI
현재가
1,100,000
전일대비
83,000
등락률
-7.02%
거래량
3,310,840
전일가
1,183,000
2026.11.20 15:30 기준
관련기사
코스피·코스닥 5% 하락 마감…"시장 참여자 매수 의지 약해져"
코스피, 3%대 하락하며 5000선 아래로…외인·기관 팔자세
美 AI 대장주 호실적에 증시는 회복…신용·미수 상환일에 발 묶였다면
-올해 1·4분기 실적은 전 분기 대비 11% 증가한 매출액 3조7400억원, 영업이익은 35% 늘어난 1조600억원으로 예상을 상회하는 실적호조 달성. 2분기에도 매출액 3조9500억, 영업이익 1조1700억원으로 실적개선 추세를 이어갈 것.
-2분기 DRAM 출하량이 전분기 대비 10% 증가할 전망이며, 난드형 플래시(NAND Flash) 출하량도 2분기 모바일 수요회복에 힘입어 전분기 대비 40% 가량 급증할 것으로 예상.
-2분기 모바일 수요가 증가세로 전환되는 가운데, 현재 주요 PC업체와 분기 가격협상을 진행하고 있어 향후 주가상승 추세에 특별한 걸림돌은 없을 것으로 판단. 올 하반기에는 순현금 구조 전환이 확실시되어 자사주 매입 등 주주환원 정책이 가시화될 가능성도 높음.
◆
SK텔레콤
SK텔레콤
close
증권정보
017670
KOSPI
현재가
69,200
전일대비
11,000
등락률
-13.72%
거래량
2,184,535
전일가
80,200
2026.11.20 15:30 기준
관련기사
SKT, '에어' 요금제 무신사 '무진장'서 특가…쇼핑 혜택 제공
AI 실적은 좋은데 반도체주는 왜 주춤…금리·수익성이 변수
앤스로픽 상장에 SKT '4조3000억 잭팟'…"곧 HBM 동나" 삼전·하닉도 찜했다
-시장 컨센서스를 하회하는 부진한 1분기 실적 달성. 국제회계기준(IFRS) 연결 기준 1분기 실적은 영업수익이 전년 동기 대비 3.4% 증가한 4조2019억원, 영업이익은 전년 동기 대비 37.6% 하락한 2524억원, 지배주주지분 순이익은 23.8% 낮은 2698억원을 기록.
-2분기는 미래부의 영업정지(4월 5일 ~ 5월 19일)로 가입자 모집에 제한을 받으면서 마케팅 비용이 크게 감소할 것으로 예상. IFRS 연결 기준 2분기 실적은 영업수익 전년 대비 4.6% 증가한 4조3068억원, 영업이익은 13.8% 증가한 6206억원으로 전망.
-올해 10월부터 단말기유통구조개선법(단통법)이 시행될 예정. 따라서 이동통신 시장의 가입자 유치 경쟁은 영업정지 이후에도 과열되기 어려울 것으로 기대되며 시장점유율 50% 유지에 강한 의지를 보이고 있는 SK텔레콤에게 긍정적.
이 기사와 관련있는 기사
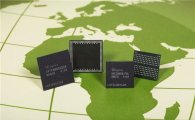 SK하이닉스, 20나노급 모바일 D램 '저탄소 제품인증' 획득
◆
현대차
현대차
close
증권정보
005380
KOSPI
현재가
253,000
전일대비
14,500
등락률
-5.42%
거래량
329,978
전일가
267,500
2026.11.20 15:30 기준
관련기사
사막 달리는 '1100마력' 그 차, 진짜 나온다고?
AI 전력 수요에 인프라 투자 확대…저가매수 기회는 어디에?
현대차, '中 기업사회책임 발전지수' 자동차 부문 11년 연속 1위
-현대차의 올해 1분기 실적은 매출액이 전년 동기 대비 1.3% 증가한 21조7000억원, 영업이익은 같은기간 3.7% 는 1조9000억원, 순이익은 6.9% 증가한 2조원을 기록해 영업이익이 컨센서스 대비 3.8% 밑돌아.
- 그러나 원화강세 및 소나타의 노후화 영향으로 인센티브가 상승했음에도 제네시스 효과 및 국내공장 가동률 상승으로 매출총이익률이 0.1%p 개선된 것은 긍정적.
- 향후 2분기에는 제니시스 뿐만 아니라 LF 소나타의 판매가 본격화 되고 성수기에 진입하면서 리테일 판매 및 믹스개선이 가속화될 전망이며, 판관비 측면에서도 1분기 대비 개선된 흐름을 보일 것으로 예상되므로 실적 가시성은 점차 높아질 수 있다고 판단.
◆
대륙제관
대륙제관
close
증권정보
004780
KOSDAQ
현재가
4,005
전일대비
85
등락률
-2.08%
거래량
17,160
전일가
4,090
2026.11.20 15:30 기준
관련기사
대륙제관, 검색 상위 랭킹... 주가 0.2%
대륙제관, 주가 5040원.. 전일대비 2.54%
대륙제관, 주가 5040원.. 전일대비 2.54%
-2009년 이후 전 사업부가 성장하고 있으며, 당분간 이러한 성장세는 지속될 것으로 전망
-대륙제관의 부탄가스와 넥트 인 캔(Necked in Can)은 가격이 동일함에도 소비자의 원하는 기능이 포함되어 있어 경기불황에도 시장점유율 확대는 당분간 지속될 것으로 판단. 부탄가스와 넥트 인 캔의 국내 시장점유율은 각각 28%, 20%로 아직 성장을 위한 시장이 충분히 존재.
-업종평균 대비 저평가 강점을 보유. 글로벌 점유율 확대와 실적 호조가 지속되는 점을 고려할 때 여전히 주가 상승 여력은 충분한 것으로 판단. 특히 신제품과 점유율 확대가 동시에 이루어지고 있어 중기적으로 실적 상승추세는 지속될 것으로 전망.

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>





















