

대우인터내셔널, 미얀마 가스전 매출로 실적 개선
[아시아경제 박준용 기자] SK증권 SK증권 close 증권정보 001510 KOSPI 현재가 1,604 전일대비 95 등락률 -5.59% 거래량 1,236,566 전일가 1,699 2026.11.20 15:30 기준 관련기사 금융당국, 삼전닉스 레버리지 일부상품 '거래 부풀리기' 점검 착수 바이셀스탠다드, 50억 규모 시리즈A 투자유치 마무리 [특징주]증권주, 코스피·코스닥 상승에 동반 강세 은 14일 포스코인터내셔널 포스코인터내셔널 close 증권정보 047050 KOSPI 현재가 46,500 전일대비 1,750 등락률 -3.63% 거래량 292,323 전일가 48,250 2026.11.20 15:30 기준 관련기사 [철강 너머, 포스코의 미래 현장]①제철소 옆 거대 가스탱크…철강사 포스코, LNG 133만㎘ 쌓는다 원자재 뛰자 웃는 포스코인터…배당 기대감도↑[클릭e종목] "포스코인터내셔널, 美가스전 인수…사업 역량 강화 기회"[클릭 e종목] 이 미얀마 가스전의 영업이익 상승으로 실적이 개선될 것이라 내다봤다. 또 올 1·4분기 대우인터내셔널의 매출은 전년 동기 대비 7.5% 증가한 매출 4조3770억원, 영업이익은 58.7% 늘어난 690억원으로 예상했다.
김기영 SK증권 연구원은 "지난해 11월부터 회계상 대우인터내셔널의 영업실적으로 반영되기 시작한 미얀마 가스전 사업은 지난해 4·4분기 매출액 494억원, 영업이익 291억원을 기록했다"면서 "1분기에는 매출액 730억원, 영업이익 350억원을 올렸을 것"이라고 예상했다.
이 기사와 관련있는 기사
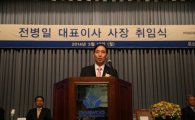 전병일 대우인터 신임 대표 "영업력 결집해 성장 추구"
그는 대우인턴내셔널의 무역(트레이딩)부문 영업이익은 "지난해 4분기 440억원에서 올해 1분기 340억원으로 감소할 것"이라면서도 "3월부터 회복세를 보이고 있다"고 봤다.
그는 올 2분기에 계상되는 미얀마 가스전 영업실적은 1050억원, 영업이익은 550억원으로 예상했다. 투자의견은 '매수', 목표주가는 5만5000원을 유지했다.

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>























