

삼성엔지, 3분기 실적 개선 기대<교보證>
[아시아경제 오현길 기자] 교보증권 교보증권 close 증권정보 030610 KOSPI 현재가 7,420 전일대비 150 등락률 -1.98% 거래량 85,027 전일가 7,570 2026.11.20 15:30 기준 관련기사 교보증권 "금융소비자보호 실천 강화 활동 실시" 교보증권, RCPS 발행으로 3000억 자본 확충…핵심사업 강화(종합) 교보증권, 3000억 규모 유증…트리니케이에스제일차 등에 3자배정 은 21일 삼성E&A 삼성E&A close 증권정보 028050 KOSPI 현재가 58,800 전일대비 4,600 등락률 -7.26% 거래량 2,107,707 전일가 63,400 2026.11.20 15:30 기준 관련기사 시장 개편 기대 속 저평가주 관심…기회 가를 선별 기준은? 서구권 흥행에 목표가 줄상향↑ 연속된 호재에 매수세 유입 데이터센터 매출로 동반 성장하는 통신주, 연5%대 매수자금 주목 이 3분기 지난해와 비교 실적 개선이 예상된다며 투자의견 매수를 유지했다. 목표주가는 25만원을 제시했다.
조주형 교보증권 연구원은 "전년동기대비 원가율 상승으로 당기순이익 증가 폭이 작을 것"이라며 "3분기 매출액과 당기순이익은 전년동기대비 각각 33.5%, 19.5% 증가한 2조9700억원, 1557억원에 달할 것"이라고 전망했다.
이 기사와 관련있는 기사
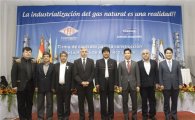 삼성엔지니어링, 볼리비아서 8억4000만달러 규모 플랜트 수주
이어 "3분기 원가율이 전년 동기에 비해 1%p 상승한 88.1%에 달할 것"이라며 "1, 2분기보다 비화공 부문의 원가율이 낮아지겠지만 작년 3분기보다 높고 화공 부문도 지난해 3분기 원가율 85.9%보다 상승할 것"이라고 강조했다.
교보증권은 삼성엔지니어링 올해 수주가 회사 목표인 16조원(+36%, yoy) 수준에
달할 것으로 예상했다. 현재 연간 목표대비 58%에 달하는 9조2000억원 규모의 수주성과를 기록하고 있으며, 연내 수주 가능성이 높은 물량이 5조원에 달하고 있다.

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>























