진로, 본격적인 실적 턴어라운드 '매수' <동양종금證>
[아시아경제 이초희 기자]동양종금증권은 올해 본격적인 실적 턴어라운드가 예상되고 밸류에이션이 저평가돼 있다는 판단에 하이트진로 하이트진로 close 증권정보 000080 KOSPI 현재가 16,400 전일대비 120 등락률 +0.74% 거래량 107,949 전일가 16,280 2026.11.19 15:30 기준 관련기사 하이트진로, 4년 만에 '희망퇴직'… "경영 개선 활동 차원" 하이트진로그룹, '정도경영' 선포…"공정거래 법규 준수" "김 대리, 이제 소맥 말지 마"…급기야 폭탄주까지 캔에 담은 속사정 에 대해 투자의견 매수 및 목표주가 4만6000원을 유지했다.
강현희 애널리스트는 "올해 PER11.9배, 글로벌 Peer16.2배 대비 낮은 수준"이라며 "현재 시점이 저가 매수의 기회"라고 말했다.
동양증권은 올해 진로의 매출액은 7427억원(전년동기 +5.3%), 영업이익 1196억원(+37.6%)을 기록할 것으로 전망했다.
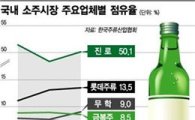
취약지역의 영업망 확보를 통한 전국 M/S 증가(50.1%->53%), 안정적인 전국 유통망을 활용할 다양한 제품포트폴리오 확대, 자회사를 통한 해외 시장 공략(중국, 일본)을 통한 실적 개선, 자회사 합병 및 주정 가격 인상에 따른 소주 가격 인상 가능성을 바탕으로 실적 개선에 따른 본격적인 턴어라운드를 예상했다.
이 기사와 관련있는 기사
 4월 폭탄주 내미는 윤종웅 진로 사장
또 하이트맥주, 경남 82.8%, 경북 80.7%, 호남 78.8%로 압도적인 시장 지배력을 보유한 반면 진로는 경남7.1%, 경북 15.2%, 호남 29.4%로 매우 저조한 수준이라고 분석했다.
그는 "부산 지역에서 M/S 6.25% 증가할 경우, 전국적으로 M/S 1% 증가해 171억 원의 매출액 증대 효과가 일어날 것"이라고 말했다.

<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제. 무단전재 배포금지, AI 학습 및 활용 금지>